
En 2025, les ventes en ligne de fonds de teint cushion en Chine ont augmenté de 37.3% d'une année sur l'autre. Au cours de la même période, le marché total des cosmétiques omnicanal en Chine n'a progressé que de 2.8%. Qu'une sous-catégorie surpasse le marché global de la beauté par treize fois prouve que l'emballage cushion est loin de disparaître. Cependant, le marché est très différent de ce qu'il était il y a dix ans. À l'époque, les marques coréennes dominaient, le marché chinois tirait la demande, et les grandes marques occidentales observaient depuis la touche. Aujourd'hui, ces trois dynamiques ont changé : les marques coréennes se sont retirées de Chine, le moteur de croissance s'est déplacé vers les marchés occidentaux, et les conglomérats historiques ont lancé leurs propres gammes. La catégorie est en croissance, mais les règles du jeu ont changé.
L'intérêt des consommateurs reste élevé. Sur Reddit, une discussion de 2026 demandant si les fonds de teint cushion valent toujours la peine d'être achetés a généré des dizaines de réponses. YSL et L'Oréal Paris ont tous deux lancé de nouveaux produits cushion en 2026. Pour les marques de beauté, la question clé n'est plus de savoir si les cushions sont viables, mais où ils se développent, où la demande ralentit et où investir ensuite. Les données répondent clairement à ces questions.
Taille du marché mondial : $2.8 Milliards à $5.1 Milliards
Le marché mondial des fonds de teint cushion était évalué entre $2,8 milliards et $5,1 milliards en 2025. Bien que les cabinets d'études de marché rapportent des chiffres différents, leur orientation concorde : la catégorie se développe à un taux de croissance annuel composé (TCAC) de 6,8% à 9,95%.
Ces chiffres proviennent de Dataintelo, MarketIntelo et SkyQuest, tous utilisant 2025 comme année de référence. La variation est normale : les cabinets de recherche définissent différemment les périmètres de catégorie, notamment en ce qui concerne l'inclusion des recharges et des coussins solaires. Lors de l'évaluation des rapports de marché, vérifiez que l'année de référence et la portée du produit sont clairement définies et comparez les chiffres aux références sectorielles. Les rapports aberrants revendiquant des valorisations supérieures à $10 milliards doivent être écartés.
Pour les responsables de marque, cette fourchette ($2.8B à $5.1B, équivalant à environ $2.96 milliards à $5.33 milliards aux taux de change actuels) signale une catégorie établie qui croît à un rythme sain à un chiffre. Il ne s'agit ni d'une mode passagère ni d'un format en déclin. Lors de la préparation de dossiers commerciaux, citer cette fourchette avec des années de référence claires fournit une base solide pour les décisions de la direction.
Ventes unitaires : les produits phares atteignent des dizaines de millions
Les chiffres d'affaires indiquent la valeur du marché, mais le volume unitaire révèle le véritable débit de fabrication. La plupart des rapports de l'industrie se concentrent uniquement sur les revenus, il est donc essentiel de suivre les jalons unitaires à partir des communiqués de marques publiques.
Amorepacific a lancé le premier fond de teint coussin commercial sous la marque IOPE en mars 2008. Au cours de ses huit premières années (jusqu'en avril 2016), IOPE a vendu 30 millions d'unités, soit une unité toutes les huit secondes en moyenne. Fin 2015, les ventes cumulées de ce produit unique ont atteint 659 milliards de KRW (environ $518,52 millions). Le HERA Black Cushion d'Amorepacific, lancé en 2017, a atteint 10 millions d'unités via les canaux de la marque en sept ans (en février 2024). Le nouveau challenger TIRTIR a dépassé les 13 millions d'unités à l'échelle mondiale pour son Mask Fit Red Cushion d'ici novembre 2025, générant 70% de ses revenus en dehors de son marché national.
Ces volumes montrent que les boîtiers coussin fonctionnent comme des SKU principaux à long terme. Les chaînes d'approvisionnement peuvent planifier leur capacité de production en fonction d'une demande soutenue, permettant aux marques d'amortir les investissements en outillage sur des millions d'unités – un modèle financier très différent des lancements saisonniers éphémères.
Répartition régionale : Zones de croissance vs. Canaux en déclin
Les moyennes mondiales offrent une vue d'ensemble, mais la performance régionale oriente les décisions de la chaîne d'approvisionnement. Dataintelo estime que l'Asie-Pacifique représente près de la moitié (48.6%) des revenus mondiaux des fonds de teint cushion. Cependant, les modèles de croissance sur les marchés asiatiques se sont fortement différenciés.
| Marché | Données clés | Tendance |
|---|---|---|
| Chine | Ventes de fonds de teint cushion en ligne en hausse de 37.3% (2025) ; occupe la deuxième place dans le maquillage du teint avec 21% de part de marché | Expansion nationale rapide |
| La K-Beauty en Chine | La part des exportations de cosmétiques coréens vers la Chine est passée de plus de 50% à 17,7% (2025) ; Amorepacific Grande Chine a enregistré une baisse pendant trois trimestres consécutifs en 2024. | Repli généralisé des canaux de vente au détail |
| Marché intérieur sud-coréen | Les ventes au détail hors taxes ont été réduites de près de moitié en six ans ; le Service des douanes coréen a fixé des limites d'achat. | Contraction des canaux de distribution en volume |
| Amérique du Nord et Europe | Le chiffre d'affaires d'Amorepacific a augmenté de 56.5% sur le continent américain et de 63.3% dans la région EMEA (T2 2026) | Deuxième vague de croissance |
| Asie du Sud-Est | Certification halal obligatoire en Indonésie à partir d'octobre 2026 | Seuil réglementaire et demande croissante |
La Chine mène ce cycle de croissance. En 2025, les ventes en ligne de fonds de teint cushion ont augmenté de 37,3% d'une année sur l'autre, dépassant tous les autres formats de maquillage du teint et quadruplant presque le taux de croissance global du marché de la beauté en ligne (+9,7%). Le fond de teint liquide représente 40% du secteur du maquillage du teint, tandis que les fonds de teint cushion compacts occupent la deuxième place avec une part de 21%. Les marques chinoises ont affiné leur exécution : Mao Geping a vendu plus de 200 000 unités de son fond de teint cushion éclatant (selon Jiemian News), prouvant que les marques nationales peuvent transformer les formats cushion en produits phares. Pour les fournisseurs et les marques, les opportunités d'expansion résident directement auprès des acteurs nationaux.
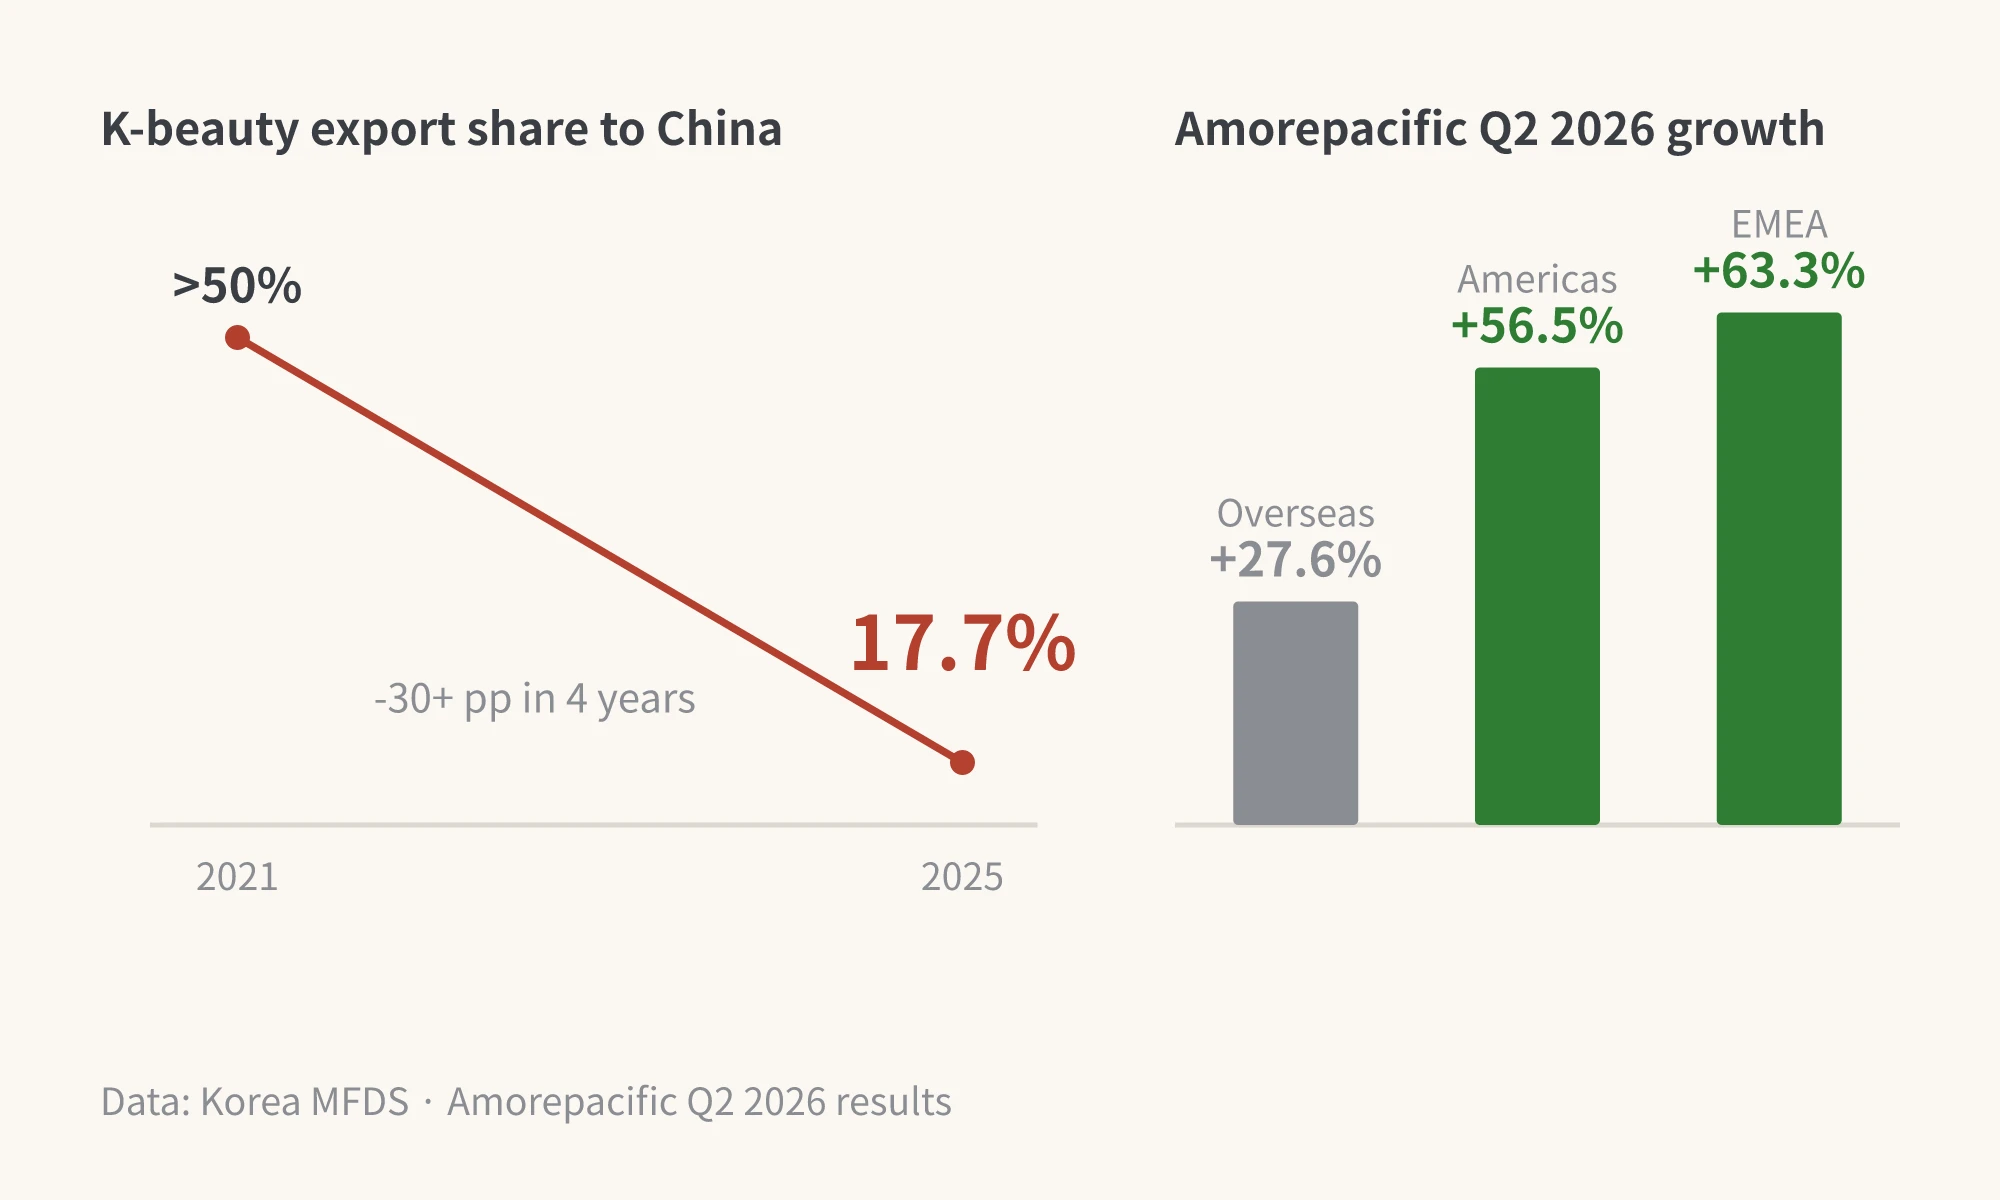
Le recul de la K-beauty en Chine représente le changement le plus visible. La part de la Chine dans les exportations totales de cosmétiques sud-coréens est passée de plus de 50% en 2021 à 17,7% en 2025, soit une baisse de plus de trente points de pourcentage en quatre ans, selon le ministère sud-coréen de la Sécurité alimentaire et pharmaceutique (MFDS). Les exportations totales de cosmétiques coréens vers la Chine ont atteint $2,018 milliards en 2025, en baisse de 19,0% d'une année sur l'autre. Les revenus d'AmorePacific en Grande Chine ont chuté pendant trois trimestres consécutifs en 2024, avec une baisse allant jusqu'à 44% en un seul trimestre. En 2025, plus de 30 marques de beauté étrangères ont quitté la Chine, principalement du Japon et de Corée. Alors que certains interprètent ces chiffres comme un déclin du format cushion, la perte concerne des marques importées spécifiques. Le format lui-même est en croissance en Chine, porté par les marques nationales.
Le commerce de détail intérieur de la Corée du Sud fait face à une pression similaire. Les ventes totales hors taxes ont chuté de près de moitié par rapport à il y a six ans. Le Service des douanes coréen a mis en place une limite d'achat de 50 articles par marque pour empêcher la revente sur le marché gris. Le duty-free était un canal de volume privilégié pendant le pic de la K-beauty entre 2017 et 2019. Ce canal étant réduit de moitié, la demande soutenue par les réseaux de revendeurs ne reviendra pas rapidement.
L'Amérique du Nord et l'Europe représentent les nouvelles zones d'expansion. Le chiffre d'affaires à l'étranger d'AmorePacific au T2 2026 a augmenté de 27,6%, avec une hausse de 56,5% pour les Amériques et une augmentation fulgurante de 63,3% pour la région EMEA. Les médias de l'industrie coréenne ont décrit cette transition comme « moins de Chine, plus d'Amérique ».The Business of Fashiona souligné qu'après avoir établi leur domination en Asie, les fonds de teint coussin se mondialisent. Pour les marques de beauté, la fenêtre d'opportunité est ouverte dès maintenant avant que les principaux canaux de distribution ne deviennent saturés.
L'Asie du Sud-Est combine des normes réglementaires strictes avec un fort potentiel de croissance. L'Indonésie exige que tous les cosmétiques commerciaux obtiennent la certification halal à partir du 17 octobre 2026, rendant cette certification obligatoire pour accéder au plus grand marché musulman du monde. Le cabinet d'études de marché CMI prévoit que le marché de la beauté halal en Asie du Sud-Est (incluant les soins de la peau, le maquillage et les produits cushion) connaîtra une croissance de 11,2%, dépassant la moyenne mondiale pour les produits cushion. Les marques entrant dans la région doivent intégrer les délais de conformité dès la planification initiale de l'emballage et de la formulation.
Trois évolutions de l'industrie et réponses stratégiques
Depuis 2024, trois tendances distinctes ont transformé la manière dont les produits cushion sont emballés et commercialisés.
1. Systèmes rechargeables : du concept écologique au cœur de métier
Les systèmes rechargeables sont passés d'un angle marketing environnemental à une exigence commerciale standard. Le marché mondial des fonds de teint cushion rechargeables est évalué à $1,9 milliards en 2026 et devrait atteindre $3,45 milliards d'ici 2034, avec un TCAC de 8,0%. La demande des consommateurs et les mandats réglementaires sont les moteurs de cette dynamique. Le Règlement de l'Union européenne sur les emballages et les déchets d'emballages (PPWR) est entré en vigueur en août 2026, exigeant que tous les emballages soient recyclables d'ici le 1er janvier 2030. Les designs rechargeables offrent aux marques une voie immédiate de conformité dans le commerce de détail européen.
Les chaînes d'approvisionnement d'emballages se sont rapidement adaptées. AmorePacific considère désormais les formats rechargeables comme une configuration SKU standard, et le Black Cushion de troisième génération de HERA intègre de la résine recyclée post-consommation (PCR) dans son boîtier extérieur. Les équipes produit devraient concevoir de nouveaux boîtiers compacts avec des capacités de recharge modulaires dès le départ, en particulier pour les exportations occidentales. Prendre ces décisions d'outillage maintenant garantit que les coûts de conformité seront entièrement amortis avant 2030.
2. Formulations en expansion : écrans solaires et formats à mailles
Le boîtier coussin a évolué d'un simple compact de fond de teint vers un système de distribution polyvalent pour les formules liquides. En 2025, les marques coréennes ont introduit des coussins solaires SPF50+, transformant la protection solaire portable en une sous-catégorie très demandée. Les médias de beauté occidentaux ont largement couvert cette tendance, suscitant des discussions sur l'épaisseur d'application et les niveaux de protection UV. Parallèlement, les mécanismes de distribution internes ont évolué : les coussins à mailles remplacent les éponges à cellules ouvertes par des écrans de tension micro-maillés, offrant un rendu de produit plus fin et plus uniforme. TIRTIR et Prada ont tous deux lancé des compacts coussin à mailles.
Une enquête menée par Insight Korea a montré que 45.3% des consommateurs choisissent les fonds de teint cushion en fonction de l'esthétique de l'emballage et de la conception mécanique. Parce que l'emballage influence près de la moitié des décisions d'achat, le choix du bon facteur de forme est essentiel. Les marques devraient valider les formats maille et éponge par de petites séries de production avant de s'engager dans la fabrication de moules à grande échelle.
3. Expansion occidentale : les marques mondiales entrent sur le segment
Le centre de croissance s'est déplacé vers l'ouest à mesure que les marques de beauté multinationales développent leurs offres de fonds de teint cushion. En mai 2026, YSL a lancé une gamme de fonds de teint cushion de 31 teintes dans les magasins Sephora aux États-Unis à $49, mettant en avant la « technologie avancée des fonds de teint cushion coréens » dans sa stratégie marketing. La même année, L'Oréal Paris a introduit un fond de teint cushion abordable à $19.99 chez Ulta aux États-Unis et Boots au Royaume-Uni. TIRTIR a établi une référence précoce en élargissant sa gamme de fonds de teint de 3 à 40 teintes, entraînant une multiplication par 30 des ventes sur les marchés occidentaux et s'assurant la première place des produits de maquillage de base sur Amazon US.
Les marques mondiales sont entrées sur ce marché car les défis logistiques et démographiques clés – notamment l'inclusivité des teintes et la distribution au détail – ont été résolus. Même des marques de prestige comme Dior obtiennent des licences de brevets de fonds de teint cushion directement auprès d'AmorePacific. Les marques qui pénètrent les marchés occidentaux doivent privilégier des gammes de teintes complètes. De plus, le choix entre les comptoirs de prestige et les grandes surfaces détermine la décoration des composants, la sélection des matériaux et les coûts unitaires cibles.
Le fond de teint cushion est-il toujours en croissance ? Les indicateurs clés à surveiller
Les données confirment que les fonds de teint cushion restent très demandés, bien que le leadership régional ait évolué. La catégorie des fonds de teint cushion en ligne en Chine connaît une croissance de 37,3%, les marchés occidentaux adoptent rapidement ce format, et les systèmes rechargeables augmentent de 8% par an. Les contractions du marché restent confinées aux canaux de vente au détail traditionnels (commerce de détail de voyage coréen) et aux premières marques leaders en Chine. Les canaux de vente au détail directs et les marques nationales chinoises ont pris le relais.
Les équipes produit devraient surveiller trois indicateurs opérationnels clés : les taux de réachat pour les lancements de fonds de teint cushion occidentaux après les phases d'essai initiales, le taux d'adoption des emballages rechargeables avant les échéances réglementaires de l'UE, et la concurrence par niveau de prix entre les marques nationales chinoises. Si deux de ces trois tendances se maintiennent, le packaging cushion restera un format à volume élevé au cours de la prochaine décennie.
À propos de nous : Sambound a conçu et fabriquéFabricant d'emballages cosmétiquesdepuis 15 ans, avecBoîtiers de Poudre Compacteservant de gamme de produits principale. Sambound a également été reconnu par Impackedpackaging sur sa liste 2026 des meilleurs fabricants de boîtiers compacts et coussin. Les évolutions du marché façonnent directement nos plannings de production. Si votre marque évalue l'opportunité d'investir dans ou de réduire une ligne de produits coussin et souhaite transformer ces signaux du marché en une décision produit, notre équipe est disponible pour vous aider à traduire les données en orientations de conception et d'outillage.





