
Im Jahr 2025 stiegen die Online-Verkäufe von Cushion Foundations in China im Jahresvergleich um 37.3%. Im gleichen Zeitraum wuchs Chinas gesamter Omnichannel-Kosmetikmarkt lediglich um 2.8%. Dass eine Unterkategorie den breiteren Schönheitsmarkt um das Dreizehnfache übertrifft, beweist, dass Cushion-Verpackungen weit davon entfernt sind, zu verblassen. Der Markt sieht jedoch ganz anders aus als noch vor einem Jahrzehnt. Damals dominierten koreanische Marken, der chinesische Markt trieb die Nachfrage an, und große westliche Marken sahen von der Seitenlinie zu. Heute haben sich alle drei Dynamiken verschoben: Koreanische Marken zogen sich aus China zurück, der Wachstumsmotor verlagerte sich auf westliche Märkte, und etablierte Konglomerate brachten ihre eigenen Linien auf den Markt. Die Kategorie wächst, aber die Spielregeln haben sich geändert.
Das Verbraucherinteresse bleibt hoch. Auf Reddit generierte eine Diskussion aus dem Jahr 2026, ob Cushion Foundations noch kaufenswert sind, Dutzende von Antworten. YSL und L’Oréal Paris brachten 2026 beide neue Cushion-Produkte auf den Markt. Für Kosmetikmarken ist die entscheidende Frage nicht mehr, ob Cushions rentabel sind, sondern wo sie wachsen, wo die Nachfrage nachlässt und wo als Nächstes investiert werden sollte. Die Daten beantworten diese Fragen eindeutig.
Globale Marktgröße: $2.8 Billion bis $5.1 Billion
Der globale Markt für Cushion Foundations wurde 2025 auf einen Wert zwischen $2,8 Milliarden und $5,1 Milliarden geschätzt. Obwohl Marktforschungsunternehmen unterschiedliche Zahlen melden, stimmen ihre Tendenzen überein: Die Kategorie wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6.8% bis 9.95%.
Diese Zahlen stammen von Dataintelo, MarketIntelo und SkyQuest, die alle 2025 als Basisjahr verwenden. Die Abweichung ist normal: Forschungsunternehmen definieren Kategoriegrenzen unterschiedlich, insbesondere hinsichtlich der Zählung von Nachfüllpackungen und Sonnenschutz-Cushions. Bei der Bewertung von Marktberichten ist zu überprüfen, ob das Basisjahr und der Produktumfang klar definiert sind, und die Zahlen mit Peer-Benchmarks abzugleichen. Ausreißerberichte, die Bewertungen über $10 Milliarden beanspruchen, sollten außer Acht gelassen werden.
Für Brand Manager signalisiert diese Spanne ($2.8B bis $5.1B, was bei aktuellen Wechselkursen ungefähr $2.96 Milliarden bis $5.33 Milliarden entspricht) eine etablierte Kategorie, die mit einem gesunden einstelligen Tempo wächst. Es handelt sich weder um einen vorübergehenden Trend noch um ein rückläufiges Format. Bei der Erstellung von Business Cases bietet die Angabe dieser Spanne mit klaren Basisjahren eine solide Grundlage für Managemententscheidungen.
Stückzahlen: Bestseller-Produkte erreichen zweistellige Millionenbeträge
Umsatzzahlen zeigen den Marktwert, doch das Absatzvolumen offenbart den tatsächlichen Produktionsdurchsatz. Die meisten Branchenberichte konzentrieren sich ausschließlich auf den Umsatz, daher ist die Verfolgung von Stückzahl-Meilensteinen aus öffentlichen Markenveröffentlichungen unerlässlich.
Amorepacific brachte im März 2008 das erste kommerzielle Cushion Compact unter der Marke IOPE auf den Markt. In den ersten acht Jahren (bis April 2016) verkaufte IOPE 30 Millionen Einheiten – durchschnittlich eine Einheit alle acht Sekunden. Bis Ende 2015 erreichten die kumulierten Verkäufe dieses einzelnen Produkts 659 Milliarden KRW (ungefähr $518.52 Millionen). Amorepacifics HERA Black Cushion, 2017 eingeführt, erreichte innerhalb von sieben Jahren (Stand Februar 2024) 10 Millionen Einheiten über Markenkanäle. Der neuere Herausforderer TIRTIR übertraf bis November 2025 weltweit 13 Millionen Einheiten seines Mask Fit Red Cushion und generierte 70% seines Umsatzes außerhalb seines Heimatmarktes.
Diese Volumina zeigen, dass Cushion Compacts als langfristige Kern-SKUs fungieren. Lieferketten können die Produktionskapazität auf eine nachhaltige Nachfrage ausrichten, wodurch Marken Werkzeuginvestitionen über Millionen von Einheiten amortisieren können – ein ganz anderes Finanzmodell als kurzlebige saisonale Produkteinführungen.
Regionale Aufschlüsselung: Wachstumsregionen vs. rückläufige Kanäle
Globale Durchschnittswerte liefern eine übergeordnete Perspektive, doch die regionale Performance beeinflusst maßgeblich die Entscheidungen in der Lieferkette. Dataintelo schätzt, dass der asiatisch-pazifische Raum fast die Hälfte (48.6%) des weltweiten Umsatzes mit Cushion-Produkten ausmacht. Die Wachstumsmuster in den asiatischen Märkten haben sich jedoch stark auseinanderentwickelt.
| Markt | Wichtige Daten | Trend |
|---|---|---|
| China | Die Online-Verkäufe von Cushion-Produkten steigen um 37,3% (2025); belegen den zweiten Platz im Bereich Grundierungs-Make-up mit einem Anteil von 21%. | Schnelle inländische Expansion |
| K-Beauty in China | Der Anteil koreanischer Kosmetikexporte nach China sank von über 50% auf 17,7% (2025); Amorepacific Greater China verzeichnete 2024 drei aufeinanderfolgende Quartale Rückgang. | Umfassender Rückzug aus den Einzelhandelskanälen |
| Südkorea Inland | Duty-free-Einzelhandelsumsätze in sechs Jahren fast halbiert; Koreanischer Zolldienst legte Einkaufslimits fest | Kontraktion der Volumenkanäle |
| Nordamerika & Europa | Der Umsatz von Amorepacific wuchs um 56.5% in Amerika und um 63.3% in der EMEA-Region (Q2 2026). | Zweite Wachstumswelle |
| Südostasien | Obligatorische Halal-Zertifizierung in Indonesien ab Oktober 2026 | Regulierungsschwelle bei steigender Nachfrage |
China führt diesen Wachstumszyklus an. Im Jahr 2025 stiegen die Online-Verkäufe von Cushion-Produkten im Jahresvergleich um 37.3%, übertrafen damit alle anderen Make-up-Grundlagenformate und vervierfachten nahezu die Wachstumsrate des gesamten Online-Beauty-Marktes (+9.7%). Flüssig-Foundation macht 40% des Make-up-Grundlagen-Sektors aus, während Cushion Compacts mit einem Anteil von 21% den zweiten Platz belegen. Chinesische Marken haben ihre Umsetzung verfeinert: Mao Geping verkaufte über 200.000 Einheiten seines Radiant Glow Cushion (laut Jiemian News), was beweist, dass heimische Marken Cushion-Formate zu Hero-Produkten machen können. Für Lieferanten und Marken liegen Expansionsmöglichkeiten direkt bei den heimischen Akteuren.
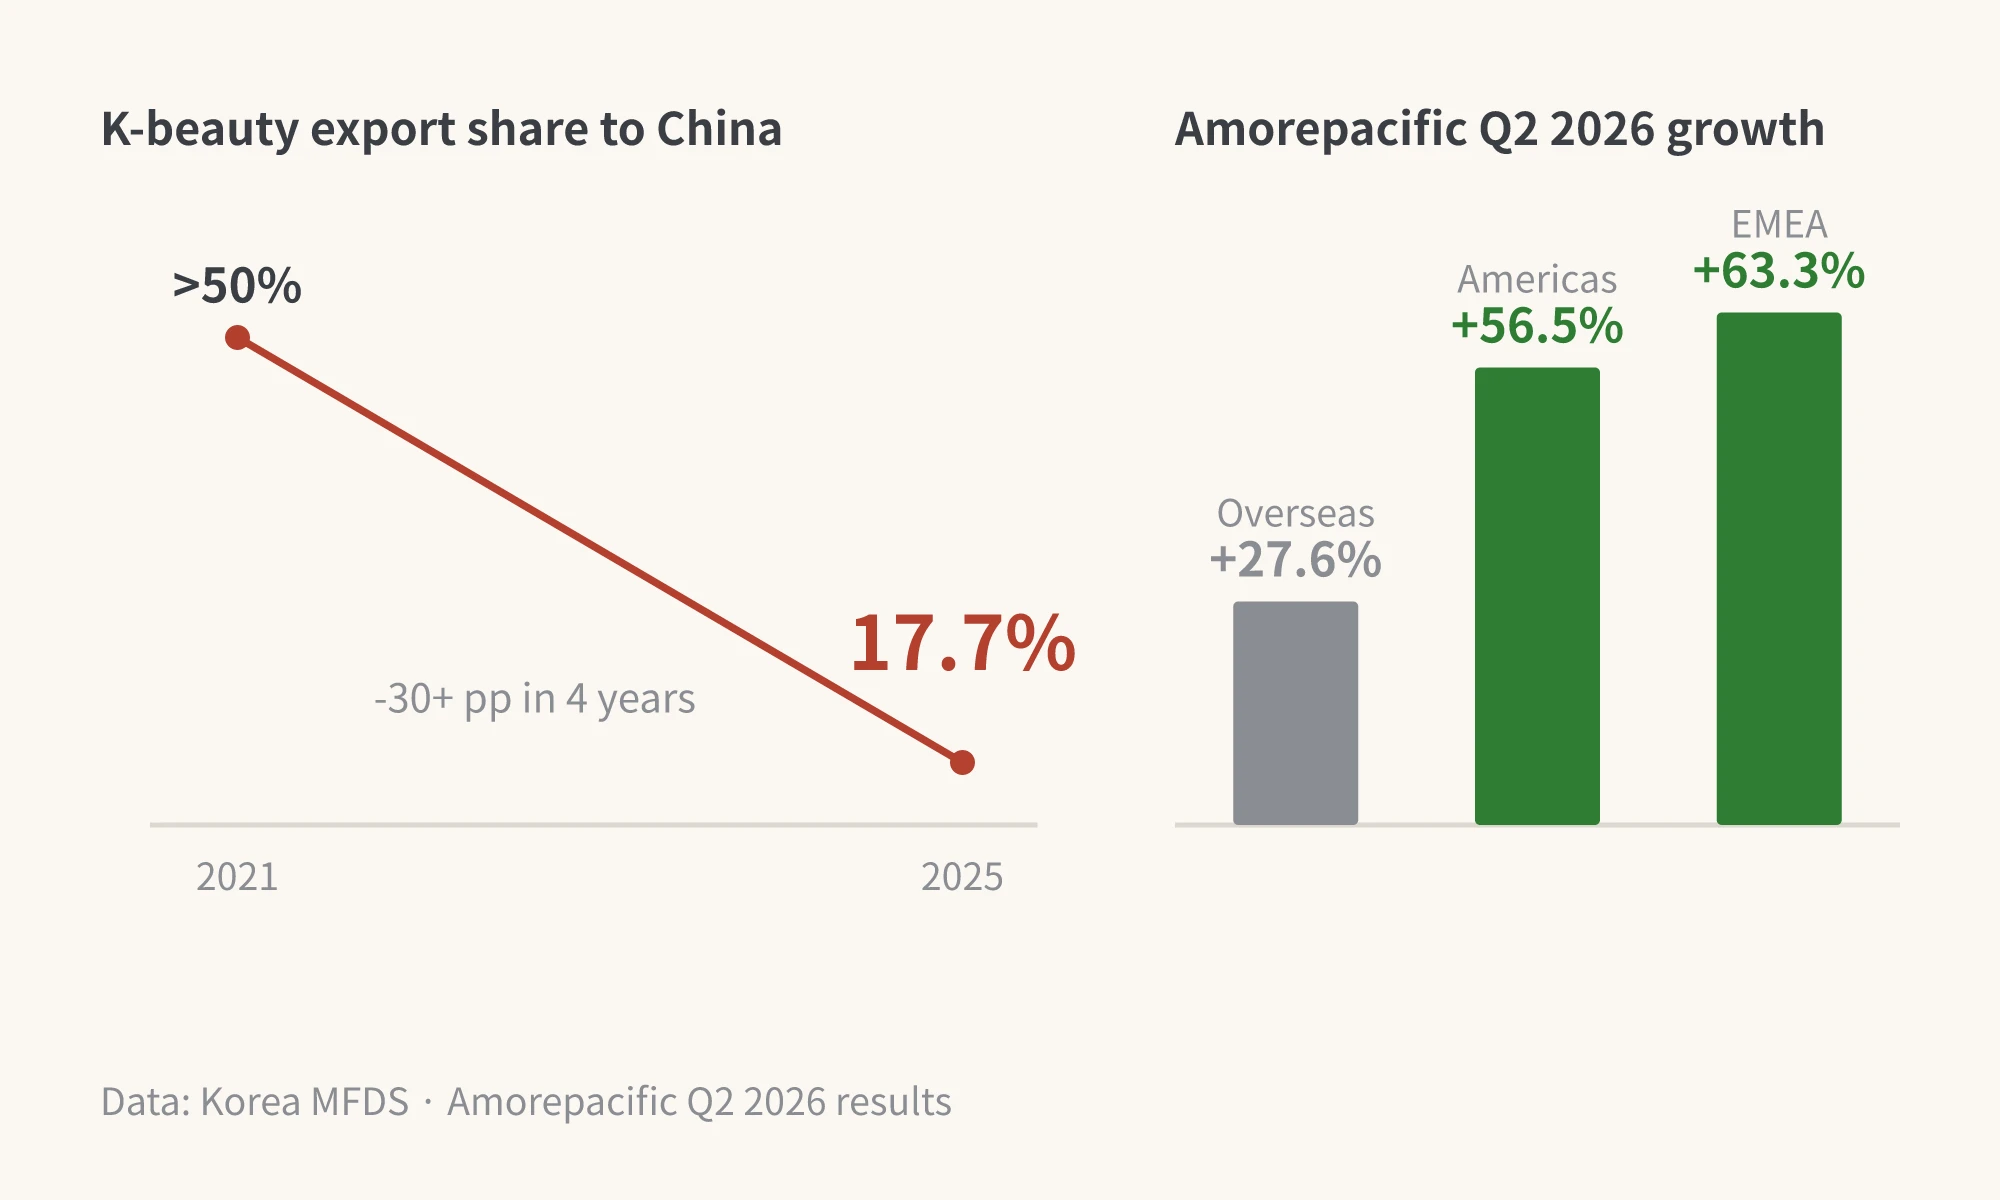
Der Rückzug von K-Beauty in China stellt die sichtbarste Veränderung dar. Chinas Anteil an den gesamten südkoreanischen Kosmetikexporten sank von über 50% im Jahr 2021 auf 17,7% im Jahr 2025 – ein Rückgang von mehr als dreißig Prozentpunkten innerhalb von vier Jahren, laut dem südkoreanischen Ministerium für Lebensmittel- und Arzneimittelsicherheit (MFDS). Die gesamten koreanischen Kosmetikexporte nach China erreichten 2025 $2,018 Milliarden, ein Rückgang von 19,0% im Vergleich zum Vorjahr. Der Umsatz von AmorePacific in Greater China sank 2024 drei Quartale in Folge und fiel in einem einzigen Quartal um bis zu 44%. Im Jahr 2025 zogen sich über 30 ausländische Beauty-Marken aus China zurück, hauptsächlich aus Japan und Korea. Während einige diese Zahlen als Rückgang des Cushion-Formats interpretieren, betrifft der Verlust spezifische Importmarken. Das Format selbst wächst in China, angetrieben von heimischen Marken.
Der südkoreanische Einzelhandel steht vor ähnlichem Druck. Die gesamten Duty-Free-Umsätze sind im Vergleich zu vor sechs Jahren um fast die Hälfte gesunken. Der koreanische Zoll hat eine Kaufbeschränkung von 50 Artikeln pro Marke eingeführt, um den Graumarkt-Weiterverkauf zu verhindern. Duty-Free war während des K-Beauty-Höhepunkts von 2017 bis 2019 ein wichtiger Absatzkanal. Da dieser Kanal halbiert wurde, wird die durch Wiederverkäufer-Netzwerke gestützte Nachfrage nicht schnell zurückkehren.
Nordamerika und Europa stellen die neuesten Expansionsgebiete dar. Der Auslandsumsatz von AmorePacific wuchs im 2. Quartal 2026 um 27,6%, wobei Amerika um 56,5% und EMEA um 63,3% zulegten. Koreanische Branchenmedien beschrieben diesen Übergang als „weniger China, mehr Amerika“.The Business of Fashionstellte fest, dass Cushion Foundations nach der Etablierung ihrer Dominanz in Asien nun weltweit auf dem Vormarsch sind. Für Kosmetikmarken ist das Zeitfenster für den Markteintritt jetzt offen, bevor die großen Einzelhandelskanäle gesättigt sind.
Südostasien verbindet strenge regulatorische Standards mit starkem Wachstumspotenzial. Indonesien verlangt, dass alle kommerziellen Kosmetika ab dem 17. Oktober 2026 eine Halal-Zertifizierung erhalten, wodurch die Zertifizierung für den Zugang zum weltweit größten muslimischen Markt obligatorisch wird. Das Marktforschungsunternehmen CMI prognostiziert, dass der Halal-Beauty-Markt in Südostasien (einschließlich Hautpflege, Make-up und Cushion-Produkten) um 11.2% wachsen wird, was den globalen Durchschnitt für Cushion-Produkte übertrifft. Marken, die in die Region eintreten, müssen Compliance-Zeitpläne frühzeitig in die Verpackungs- und Formulierungsplanung integrieren.
Drei Branchenentwicklungen und strategische Antworten
Seit 2024 haben drei klare Trends die Art und Weise, wie Kissenprodukte verpackt und vermarktet werden, neu gestaltet.
1. Nachfüllsysteme: Vom Öko-Konzept zum Kerngeschäft
Nachfüllsysteme haben sich von einem umweltorientierten Marketingansatz zu einer kommerziellen Standardanforderung entwickelt. Der globale Markt für nachfüllbare Kissen-Foundations wird 2026 auf $1,9 Milliarden geschätzt und soll bis 2034 $3,45 Milliarden erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 8,0%. Verbrauchernachfrage und regulatorische Vorgaben treiben diese Entwicklung voran. Die Verpackungs- und Verpackungsabfallverordnung (PPWR) der Europäischen Union trat im August 2026 in Kraft und schreibt vor, dass alle Verpackungen bis zum 1. Januar 2030 recycelbar sein müssen. Nachfüllbare Designs bieten Marken einen sofortigen Weg zur Konformität im europäischen Einzelhandel.
Die Lieferketten für Verpackungen haben sich schnell angepasst. AmorePacific behandelt nachfüllbare Formate nun als Standard-SKU-Konfiguration, und HERAs Black Cushion der dritten Generation integriert Post-Consumer-Recycling-Harz (PCR-Harz) in sein Außengehäuse. Produktteams sollten neue Kompaktverpackungen von Anfang an mit modularen Nachfüllmöglichkeiten entwickeln, insbesondere für den Export in westliche Länder. Diese Werkzeugentscheidungen jetzt zu treffen, stellt sicher, dass die Compliance-Kosten vor 2030 vollständig amortisiert sind.
2. Erweiterung der Formulierungen: Sonnenschutz und Mesh-Formate
Cushion-Verpackungen haben sich von einem einfachen Foundation-Kompakt zu einem vielseitigen Abgabesystem für flüssige Formulierungen entwickelt. Im Jahr 2025 führten koreanische Marken SPF50+-Sonnenschutz-Cushions ein, wodurch tragbarer Sonnenschutz zu einer stark nachgefragten Unterkategorie wurde. Westliche Beauty-Medien berichteten ausführlich über den Trend und lösten Diskussionen über die Auftragsdicke und den Grad des UV-Schutzes aus. Inzwischen haben sich die internen Abgabemechanismen weiterentwickelt: Mesh-Cushions ersetzen offenzellige Schwämme durch Mikro-Mesh-Spannsiebe, die eine dünnere, gleichmäßigere Produktabgabe ermöglichen. Sowohl TIRTIR als auch Prada haben Mesh-Cushion-Kompakte auf den Markt gebracht.
Eine Umfrage von Insight Korea zeigte, dass 45.3% der Verbraucher Cushion Foundations aufgrund der Verpackungsästhetik und des mechanischen Designs auswählen. Da die Verpackung fast die Hälfte der Kaufentscheidungen beeinflusst, ist die Wahl des richtigen Formfaktors entscheidend. Marken sollten Mesh- und Schwammformate durch kleinere Produktionsläufe validieren, bevor sie sich zur Großserienfertigung von Formen verpflichten.
3. Expansion in den Westen: Globale Marken treten in das Segment ein
Das Wachstumszentrum hat sich nach Westen verlagert, da multinationale Schönheitsmarken ihr Angebot an Cushion Foundations ausbauen. Im Mai 2026 führte YSL eine Cushion-Linie mit 31 Farbtönen in den US-Sephora-Filialen zum Preis von $49 ein und hob in seinem Marketing die „fortschrittliche koreanische Cushion-Technologie“ hervor. Im selben Jahr führte L’Oréal Paris ein erschwingliches Cushion für $19,99 bei Ulta in den USA und Boots in Großbritannien ein. TIRTIR setzte einen frühen Maßstab, indem es sein Foundation-Sortiment von 3 auf 40 Farbtöne erweiterte, was zu einer 30-fachen Umsatzsteigerung in westlichen Märkten führte und den Spitzenplatz für Basismake-up auf Amazon US sicherte.
Globale Marken sind in diesen Bereich eingetreten, da wichtige logistische und demografische Herausforderungen – insbesondere die Inklusivität der Farbtöne und der Einzelhandelsvertrieb – gelöst wurden. Selbst Prestigemarken wie Dior lizenzieren Cushion-Patente direkt von AmorePacific. Marken, die in westliche Märkte eintreten, müssen umfassende Farbsortimente priorisieren. Darüber hinaus bestimmt die Wahl zwischen Prestigetheken und Drogeriemärkten die Komponentendekoration, die Materialauswahl und die angestrebten Stückkosten.
Wachsen Cushion Foundations noch? Wichtige Indikatoren im Blick
Die Daten bestätigen, dass Cushion Foundations weiterhin stark nachgefragt werden, obwohl sich die regionale Führung verschoben hat. Chinas Online-Cushion-Kategorie wächst um 37.3%, westliche Märkte übernehmen das Format schnell, und nachfüllbare Systeme legen jährlich um 8% zu. Marktrückgänge beschränken sich auf traditionelle Einzelhandelskanäle (koreanischer Reiseeinzelhandel) und frühe Markenführer in China. Direkte Einzelhandelskanäle und chinesische Eigenmarken haben diese Rollen übernommen.
Produktteams sollten drei wichtige operative Indikatoren überwachen: die Wiederkaufsraten für westliche Cushion-Einführungen nach anfänglichen Testphasen, die Akzeptanzrate von nachfüllbaren Verpackungen vor den EU-Regulierungsfristen und den Preisstufenwettbewerb unter chinesischen Eigenmarken. Wenn zwei dieser drei Trends stabil bleiben, wird die Cushion-Verpackung im kommenden Jahrzehnt ein hochvolumiges Format bleiben.
Ein Hinweis zu uns: Sambound entwickelt und fertigtKosmetikverpackungsherstellerseit 15 Jahren, mitKompaktpuderdosenals primäre Produktlinie dient. Sambound wurde zudem von Impackedpackaging auf der Liste der Top-Hersteller von Kompakt- und Cushion-Gehäusen für 2026 ausgezeichnet. Marktveränderungen beeinflussen direkt unsere Produktionspläne. Wenn Ihre Marke evaluiert, ob sie in eine Cushion-Linie investieren oder diese reduzieren soll und diese Marktsignale in eine Produktentscheidung umwandeln möchte, steht unser Team zur Verfügung, um Daten in Design- und Werkzeugrichtlinien zu übersetzen.





