
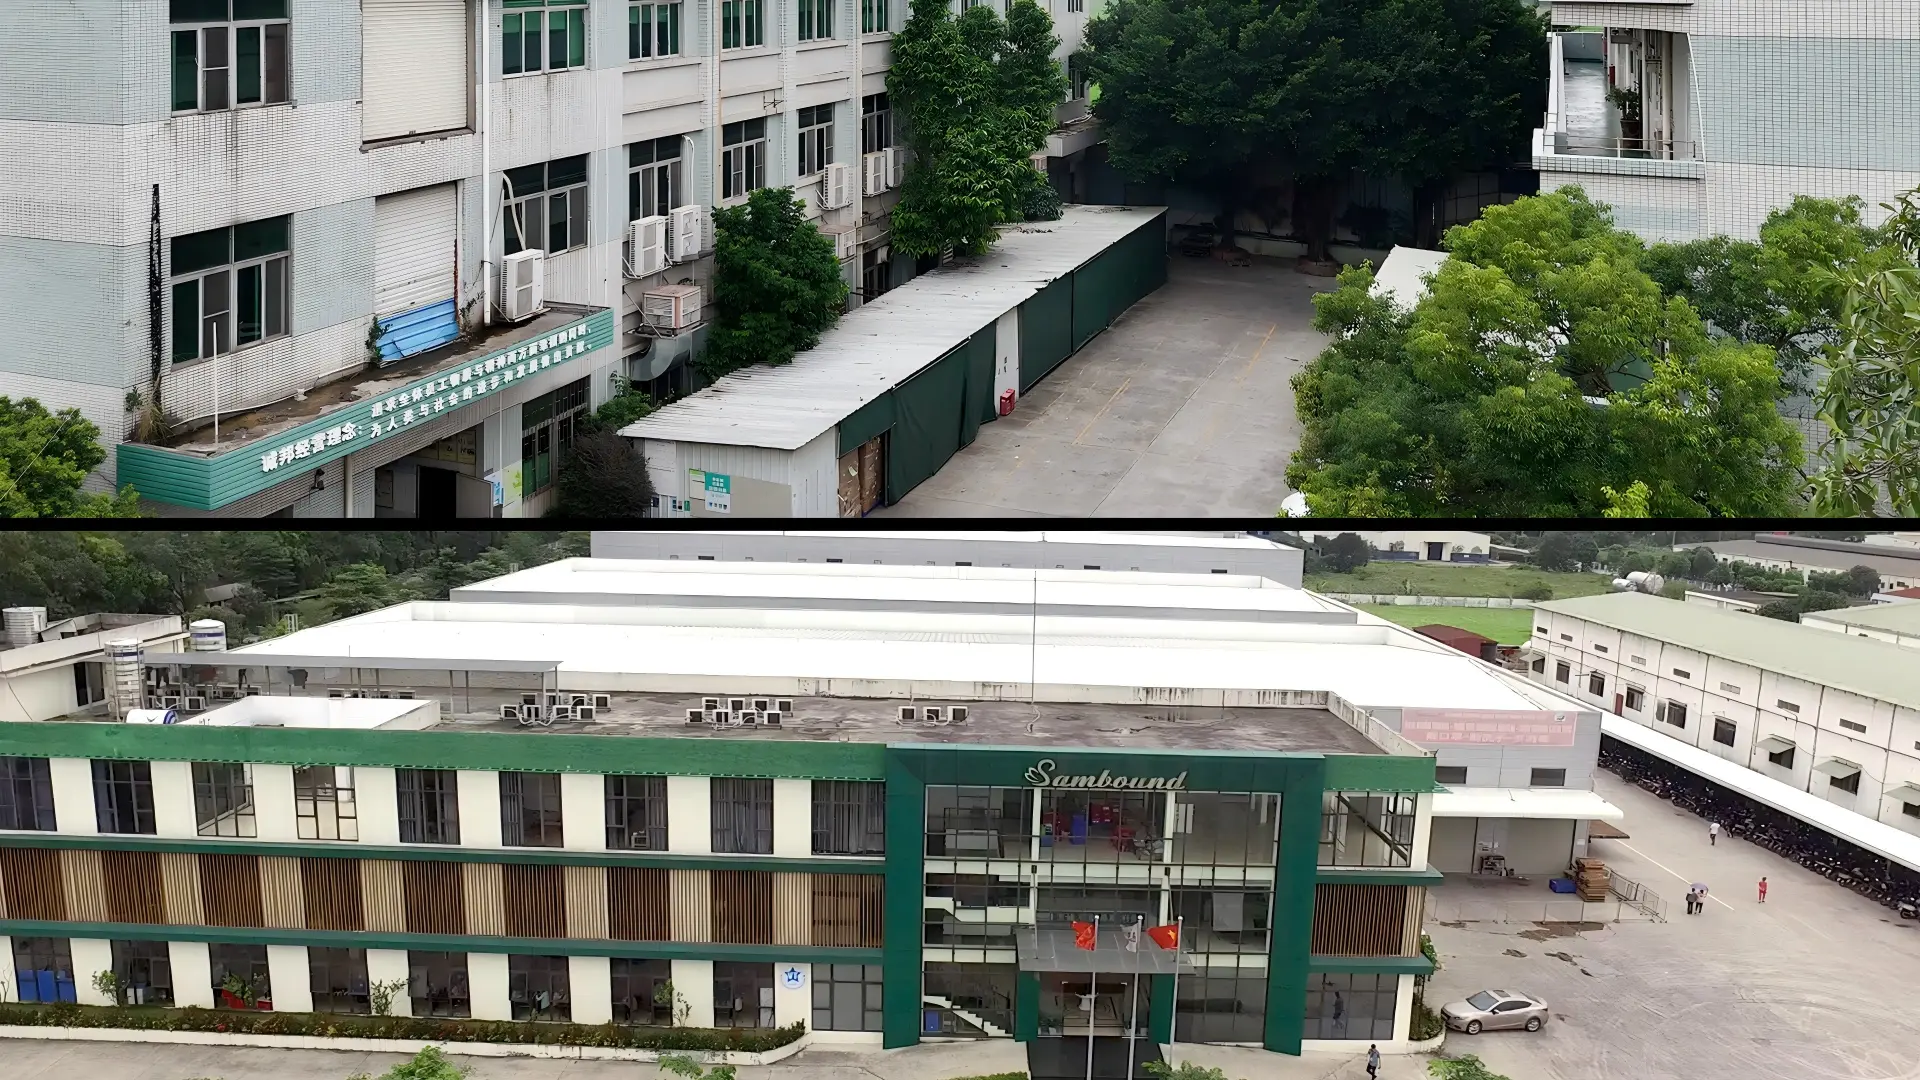
Các nhà mua hàng đang tìm kiếm một nhà máy tại Việt Nam để “tránh thuế quan” cần phải tính toán kỹ lưỡng trước. Đối với mộtNhà sản xuất bao bì mỹ phẩm, mã HTSUS HS 3923.50 bao gồm nút chặn, nắp và bộ phận đóng gói bằng nhựa. Nếu hàng hóa có nguồn gốc Việt Nam, mức thuế tổng hợp là khoảng 25%. Nếu có nguồn gốc Trung Quốc, mức thuế tổng hợp là khoảng 40%. Khoảng cách là 15 điểm phần trăm, không phải 50, và chắc chắn không phải bằng không. Ý tưởng cũ về “thuế quan bằng 0” đã sụp đổ khi thỏa thuận Hoa Kỳ-Việt Nam có hiệu lực vào tháng 7 năm 2025. Mức thuế đối ứng 20%, mức thuế cơ bản cho hàng xuất khẩu của Việt Nam sang Hoa Kỳ, đã đẩy hàng hóa sản xuất tại Việt Nam trở lại phạm vi thuế rất quen thuộc.
Điều đó không có nghĩa là Việt Nam không có giá trị. Câu hỏi thực sự không phải là quốc gia nào rẻ hơn. Câu hỏi thực sự là phần nào của đơn hàng nên được sản xuất tại Việt Nam và phần nào nên được sản xuất tại Trung Quốc sau khi bạn cân nhắc hai yếu tố sau:độ phức tạp của đơn hàng × độ nhạy cảm với thuế quan. Khi phép tính đó rõ ràng, Việt Nam và Trung Quốc không còn là lựa chọn "hoặc cái này hoặc cái kia". Chúng trở thành các vị trí quy trình khác nhau trong cùng một chuỗi cung ứng.
1. Khoảng cách thuế quan là 15 điểm phần trăm, không phải 50 — Cách tính thuế cho ba loại đơn hàng
Khi bao bì mỹ phẩm được xuất khẩu sang Hoa Kỳ, phân loại hải quan thường thuộc mã HTSUS (Biểu thuế quan hài hòa của Hoa Kỳ) HS 3923.50—các loại nắp đậy như nút chai, nắp và niêm phong được sử dụng cho các mặt hàng nhưVỏ son môi, hộp phấn nước và hộp phấn. Khi cấu trúc thuế quan theo mã này được phân tích chi tiết, bức tranh năm 2026 sẽ trở nên rõ ràng.
Loại 1: Hàng hóa có nguồn gốc từ Trung Quốc được vận chuyển trực tiếp đến Hoa Kỳ.Mức thuế suất cơ bản MFN (Tối huệ quốc) là 5.3% đối với các loại nắp/đóng gói mã HS 3923.50, dựa trên sửa đổi HTS năm 2026 của USITC. Ngoài ra còn có thuế Mục 301 25% theo Danh sách 1-3 đối với hàng nhập khẩu có xuất xứ từ Trung Quốc, cộng thêm “thuế fentanyl” 10% theo khuôn khổ IEEPA năm 2025. Mức thuế suất tổng hợp là khoảng 40%. Từ năm 2018 đến năm 2026, cấu trúc đó không thay đổi. Vào tháng 9 năm 2024, USTR đã chốt mức thuế 25% cho Danh sách 1-3 trong đợt đánh giá bốn năm của mình. Năm 2025, Tòa án Phúc thẩm Liên bang Hoa Kỳ đã giữ nguyên tính hợp pháp của Danh sách 3 và Danh sách 4A. Mọi cuộc thảo luận về việc “nới lỏng thuế quan Mỹ-Trung” chỉ ảnh hưởng đến phần IEEPA, không động đến mức 25% theo Danh sách 1-3.
Loại 2: Hàng hóa có nguồn gốc từ Việt Nam được vận chuyển trực tiếp đến Hoa Kỳ.Mức thuế cơ bản MFN 5.3% vẫn áp dụng, cộng thêm Thuế quan đối ứng 20% có hiệu lực vào tháng 7 năm 2025. Tổng mức thuế suất là khoảng 25%. Đây là mức cơ bản mới cho năm 2026. Nếu người mua vẫn cho rằng “Việt Nam có nghĩa là thuế quan bằng 0” dựa trên logic trước năm 2024, thì tính toán FOB sẽ sai lệch ít nhất 15 điểm phần trăm.
Loại 3: Linh kiện sản xuất tại Trung Quốc được vận chuyển đến Việt Nam để lắp ráp và sau đó xuất khẩu sang Hoa Kỳ.Nếu CBP (Cơ quan Hải quan và Biên phòng Hoa Kỳ) xác định đây là hành vi chuyển tải, mức phụ phí áp dụng không phải là thuế quan đối ứng 20% mà là mức phạt chuyển tải 40%. Tỷ lệ kết hợp tăng lên khoảng 45%—cao hơn 5 điểm phần trăm so với hàng hóa có xuất xứ trực tiếp từ Trung Quốc. Ngưỡng tuân thủ trong kỹ thuật xuất xứ là nguyên tắc “Chuyển đổi đáng kể” được CBP sử dụng. Quá trình xử lý phải tạo ra một mặt hàng mới và khác biệt với tên gọi, đặc tính hoặc công dụng khác. Việc đặt vỏ ống son môi sản xuất tại Trung Quốc vào hộp đóng gói tại Việt Nam không đáp ứng được tiêu chí đó. Vào tháng 12 năm 2025, vụ án Ceratizit liên quan đến cacbua vonfram sản xuất tại Trung Quốc bị khai báo sai là có xuất xứ Đài Loan, và CBP đã áp đặt mức phạt công khai $54.4 triệu.
| Loại Đơn Hàng | Thuế suất cơ bản MFN | Các tùy chọn bổ sung | Thuế suất tổng hợp (HS 3923.50) |
|---|---|---|---|
| Xuất xứ Trung Quốc | 5.3% | Mục 301 25% + IEEPA 10% | Khoảng 40% |
| Xuất xứ Việt Nam (tuân thủ quy định) | 5.3% | Thuế quan đối ứng 20% | Khoảng 25% |
| Xuất khẩu từ Việt Nam nhưng bị xác định là chuyển tải | 5.3% | Phí phạt chuyển tải 40% | Khoảng 45% |
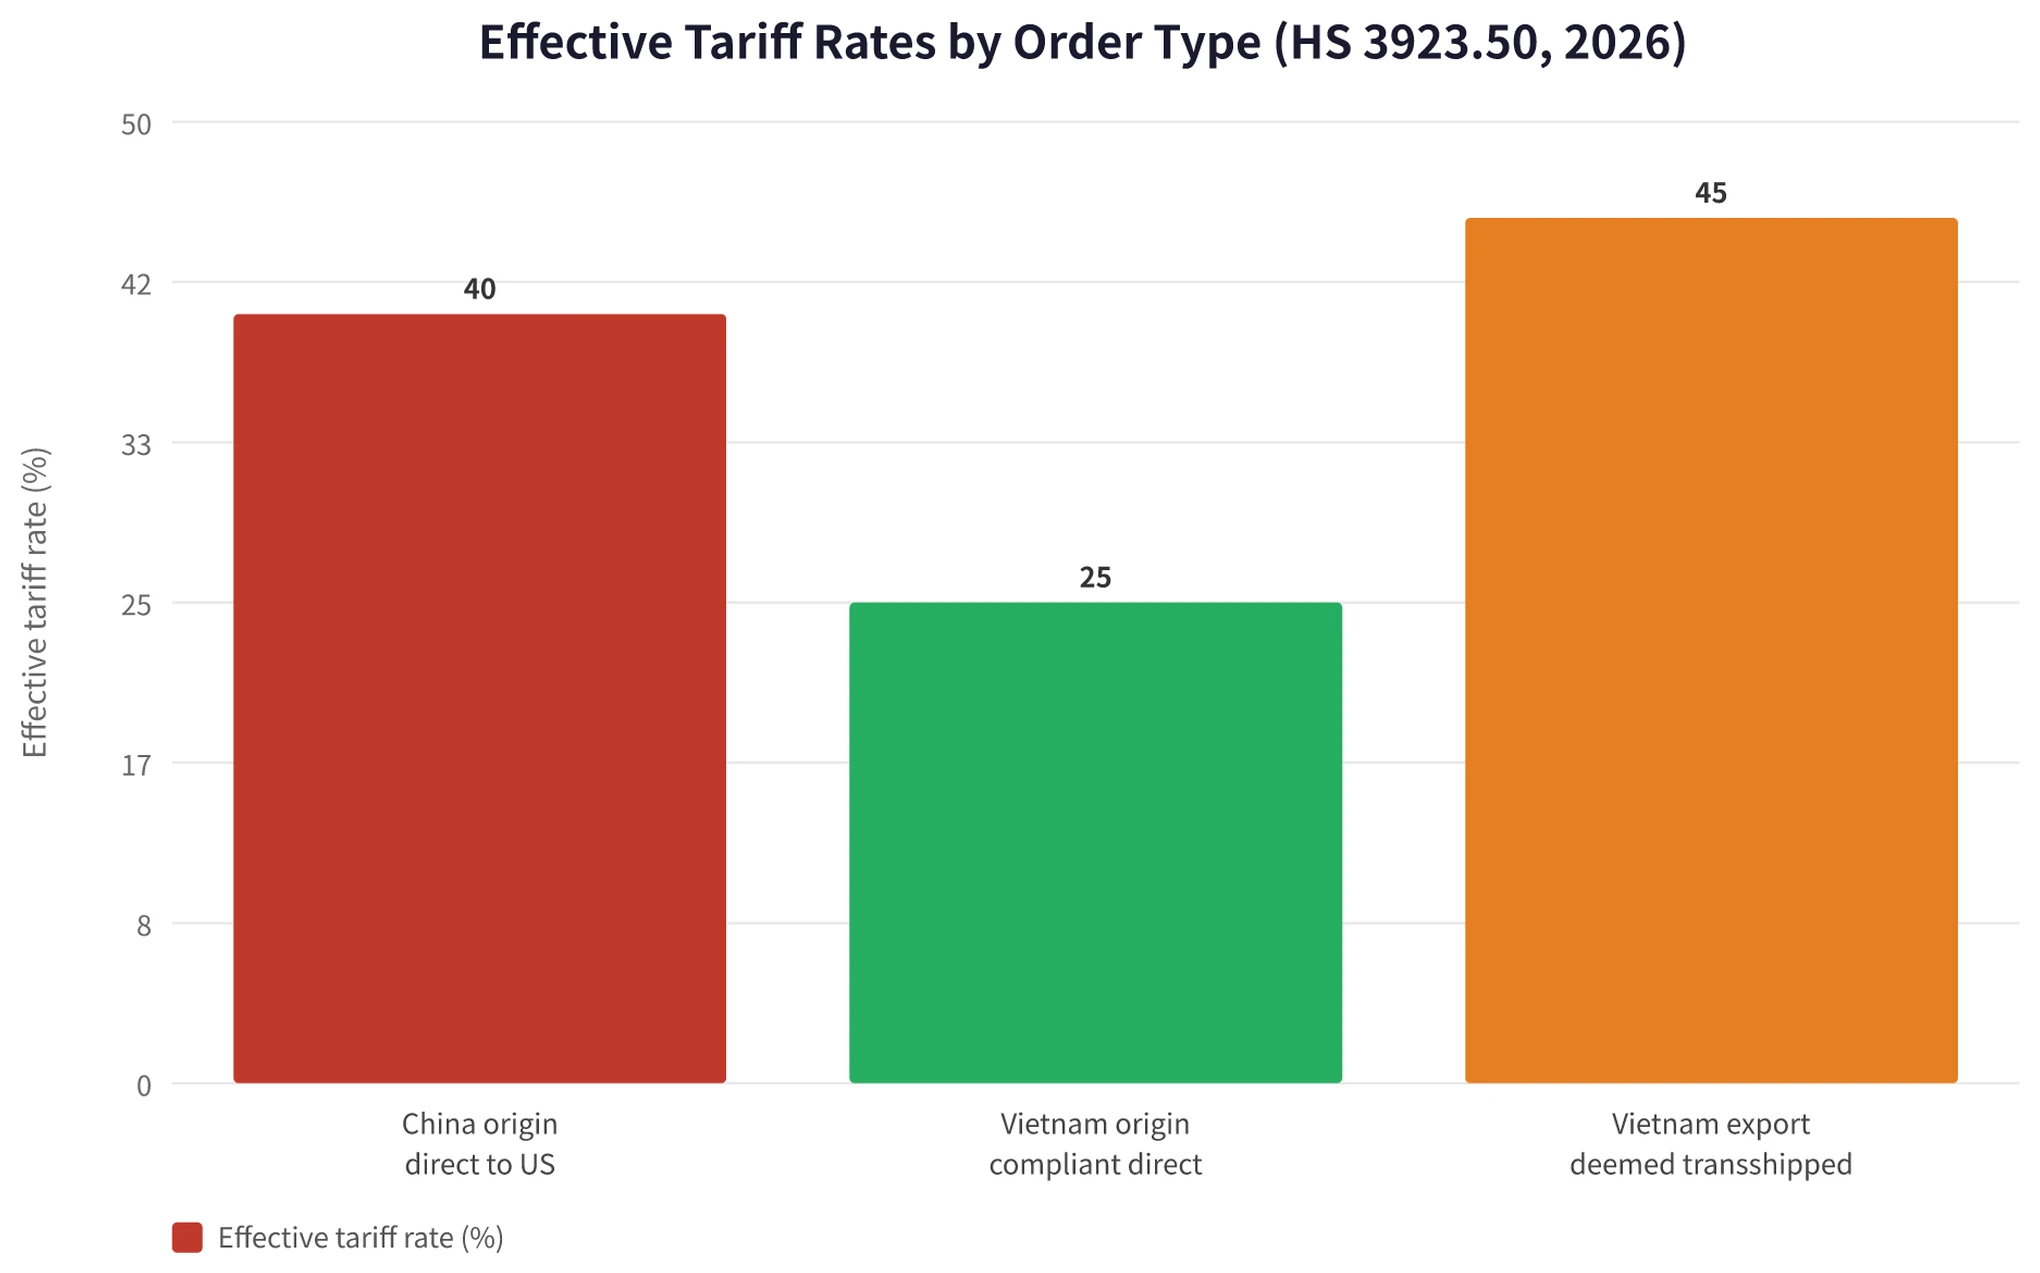
Khoảng cách thuế quan 15 điểm là có thật. Thách thức kinh doanh không nằm ở bản thân thuế quan. Vấn đề thực sự là đảm bảo rằng sản phẩm “Sản xuất tại Trung Quốc” không trở thành “Sản xuất tại Việt Nam” trên giấy chứng nhận xuất xứ Việt Nam mà không đáp ứng ngưỡng pháp lý. Một khi ranh giới đó bị vượt qua, không chiến lược thuế quan nào có thể đứng vững.
2. Mức trần năng lực sản xuất tại Việt Nam — Điều gì còn thiếu đằng sau 85 máy ép phun
Sau thuế quan, vấn đề tiếp theo là năng lực sản xuất. Xuất khẩu của Việt Nam sang Hoa Kỳ tăng 26.4% so với cùng kỳ năm trước trong tám tháng đầu năm trước 2025, điều này cho thấy một sự tăng trưởng sản xuất đáng kể. Tuy nhiên, sự tăng trưởng này chủ yếu được thúc đẩy bởi ngành điện tử và dệt may, những ngành đã hoàn tất việc di dời. Trong các danh mục vẫn do Trung Quốc thống trị, bao gồm bao bì mỹ phẩm, lượng đơn hàng gia tăng vào Việt Nam vẫn còn hạn chế.
Năng lực ép phun tại Việt Nam đang mở rộng. Tỉnh Hải Dương là một cụm công nghiệp ép phun và bao bì ở miền Bắc Việt Nam, cách Cảng Hải Phòng khoảng 50 km, thuận tiện cho việc xuất khẩu đường biển. Các nhà máy bao bì lớn do Trung Quốc đầu tư đã mở rộng hoạt động tại đây trong những năm gần đây. Một ví dụ là một cơ sở hoạt động tại Hải Dương, Việt Nam với nhà máy rộng 36.000 m², 85 máy ép phun, hơn 2.000 nhân viên và hoạt động độc lập. Tại Đông Nam Á, đây đã là một thiết lập năng lực tích hợp ở mức trung bình đến cao.
Tuy nhiên, giới hạn thực sự không phải là quy mô nhà máy mà là mức độ hoàn thiện của chuỗi quy trình. Sản xuất bao bì mỹ phẩm không phải là một quy trình đơn lẻ. Ngoài ép phun, nó còn bao gồm mạ điện, mạ chân không, sơn phun, in lụa, dập nóng và lắp ráp. Hiện nay, các nhà máy tại Việt Nam có thể thực sự hoàn thành chuỗi quy trình đầy đủ “ép phun + mạ điện + in lụa + lắp ráp” trong một nhà máy vẫn tập trung ở các cơ sở hoạt động tại Việt Nam của các tập đoàn lớn có vốn đầu tư từ Trung Quốc. Các nhà máy bao bì thuần Việt Nam vẫn chưa đạt được chiều sâu quy trình tương tự. Đây là một quan sát thực tế, không phải là một đánh giá chủ quan.
Lợi thế chi phí lao động của Việt Nam là có thật. Công nhân sản xuất tại Việt Nam kiếm được khoảng $304-340 mỗi tháng. Dựa trên mức trung bình toàn quốc quý 1 năm 2025 là 8,3 triệu VND, con số đó tương đương khoảng $321, hoặc khoảng $3 mỗi giờ. Tại Trung Quốc, công nhân tạo hình nhựa ở Thâm Quyến với mức trung vị P50 kiếm được khoảng 5.923 RMB mỗi tháng, tương đương khoảng $845, hoặc khoảng $6.5 mỗi giờ. Chi phí lao động của Việt Nam chỉ bằng khoảng một nửa so với Trung Quốc. Tuy nhiên, có hai điểm cần lưu ý:
- Mức lương tối thiểu của Việt Nam tăng thêm 7.2% vào tháng 1 năm 2026, và tăng trưởng tiền lương sản xuất hàng năm đang ở mức 6-7%. Lợi thế về chi phí đang thu hẹp. Đây không còn là khoảng cách chi phí 1:3 mà nhiều nhà máy do Trung Quốc đầu tư đã thấy khi họ chuyển đến Việt Nam vào năm 2019.
- Lao động giá rẻ không tự động có nghĩa là chi phí đơn vị thấp hơn.Việc làm lại, phế liệu và lập kế hoạch liên nhà máy do chuỗi quy trình chưa hoàn thiện đã làm mất đi một phần tiết kiệm chi phí lao động.
| Kích thước | Nhà máy Trung Quốc điển hình | Nhà máy Việt Nam điển hình |
|---|---|---|
| Quy mô nhà máy | Khoảng 25.000 m² | Khoảng 27.000-36.000 m² (các hoạt động do Trung Quốc đầu tư tại Việt Nam) |
| Máy ép phun | 75 máy (Haitian/Toyo) | 60-85 máy, tùy thuộc vào nhà máy |
| Chuỗi quy trình hoàn chỉnh (mạ điện/phun sơn/in lụa) | Hoàn thành | Thường chỉ hoàn thành tại các nhà máy ở Việt Nam thuộc các tập đoàn lớn có vốn đầu tư từ Trung Quốc |
| Tiền lương công nhân hàng tháng | $789-1043 | $304-340 |
| Tăng trưởng tiền lương hàng năm | 5-8% | 6-7% (cộng thêm 7.2% tăng lương tối thiểu vào năm 2026) |
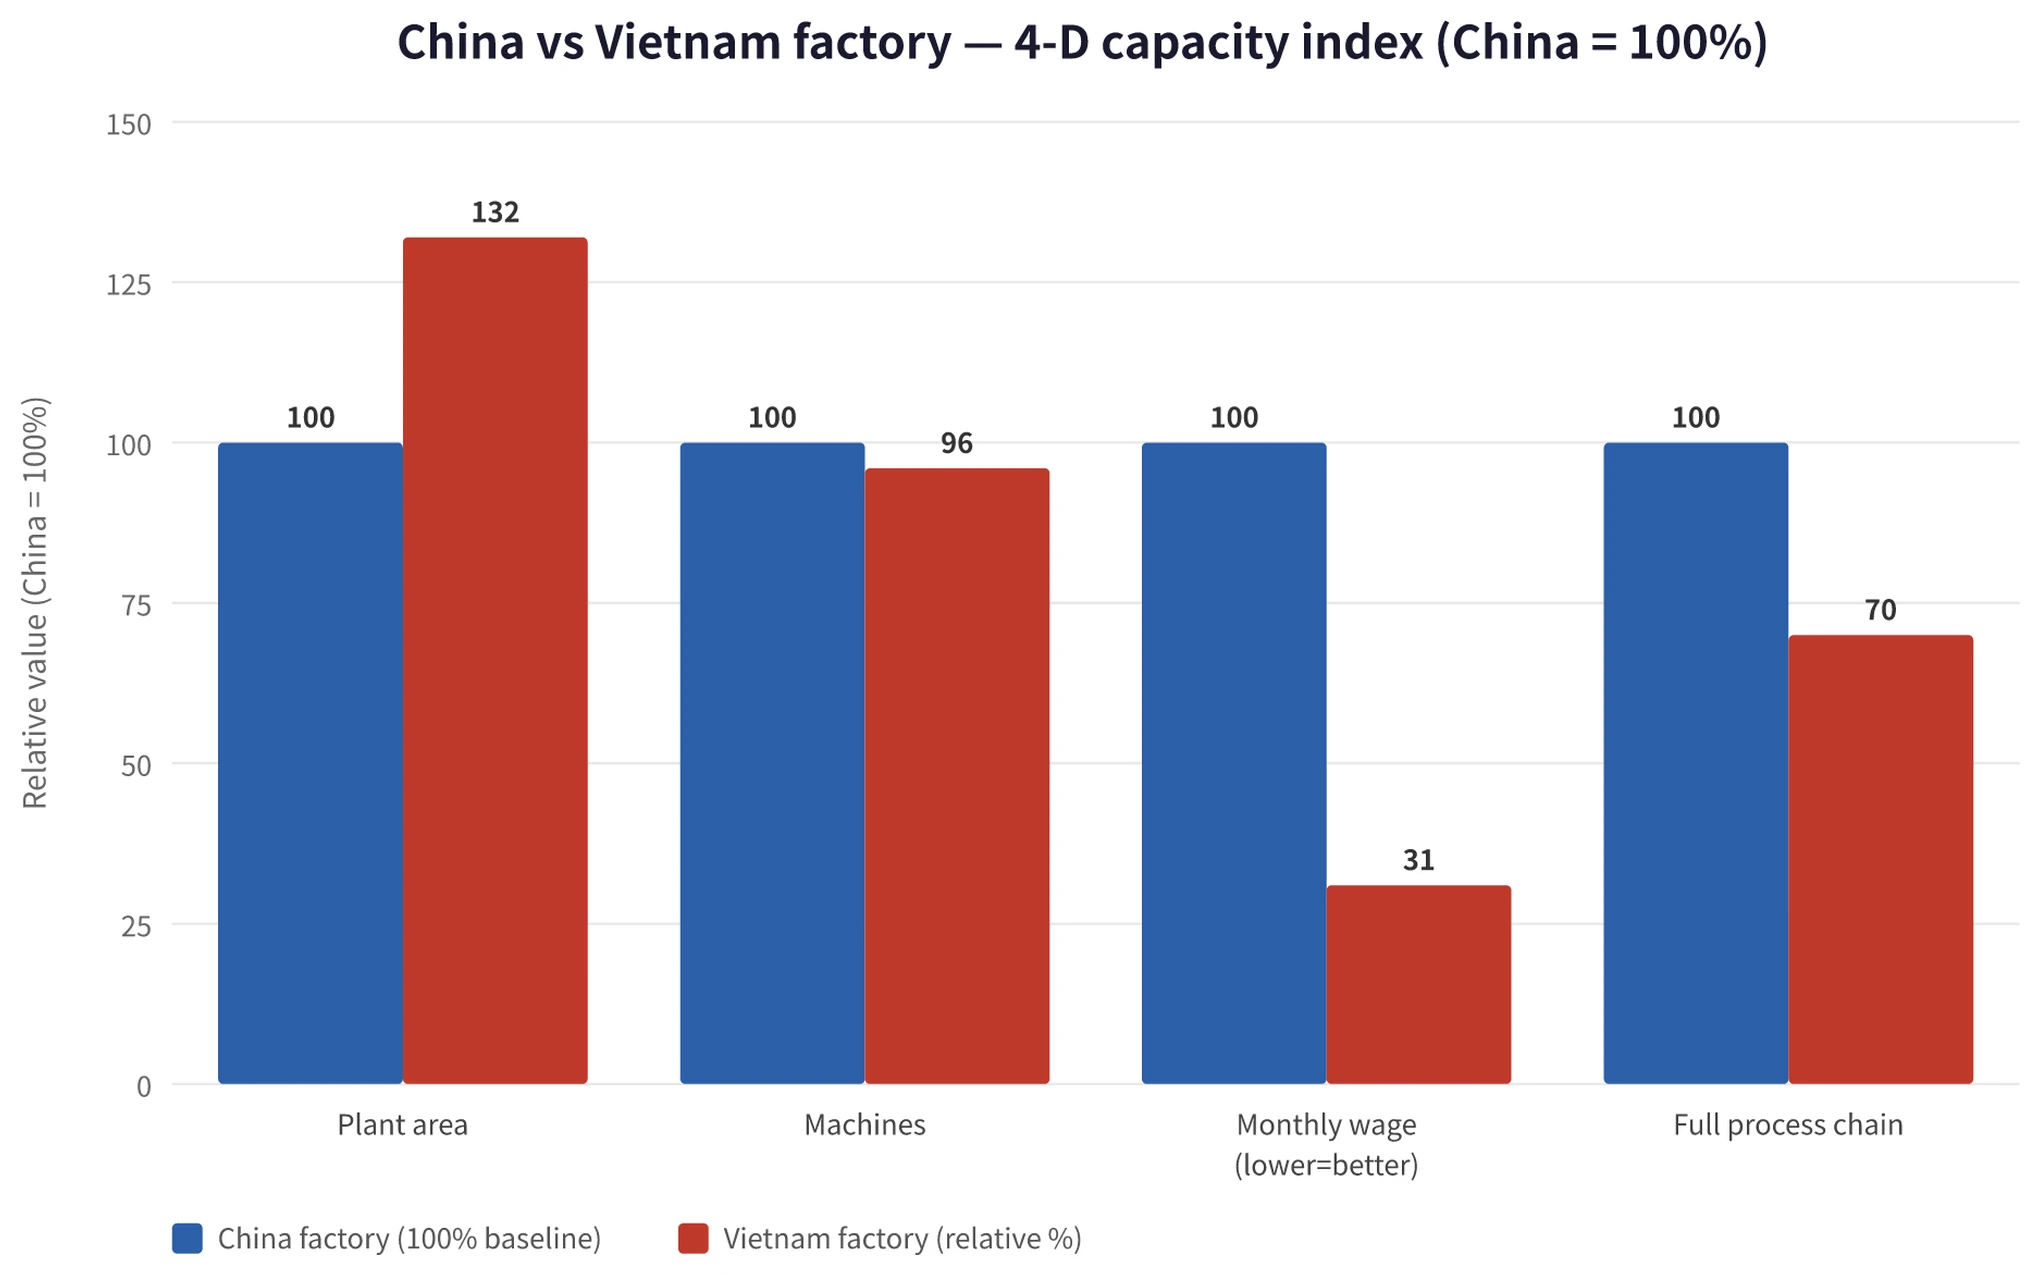
85 máy ép phun có thể xử lý những gì? Vỏ son môi tiêu chuẩn, thiết kế hộp phấn nước cơ bản và số lượng lớnHộp phấn nénđơn hàng. Việt Nam có thể thực hiện những đơn hàng đó. Tuy nhiên, việc phát triển khuôn riêng, mạ điện phức tạp như hoàn thiện hai lớp hoặc chuyển màu, in lụa nhiều màu và sản xuất đa SKU đồng bộ lại là một vấn đề khác. Số lượng nhà máy có năng lực cho các quy trình này giảm mạnh. Năng lực không chỉ là số lượng máy móc. Đó là về số lượng bước quy trình mà nhà máy thực sự có thể đáp ứng.
3. Hai lợi thế cạnh tranh của Trung Quốc: Phát triển khuôn mẫu và Hoàn thiện bề mặt
Hai thế mạnh của các nhà máy bao bì Trung Quốc thường bị đánh giá thấp:phát triển khuôn mẫu và hoàn thiện bề mặt. Cả hai đều không thể xây dựng trong một sớm một chiều. Cả hai đều đến từ 20 năm tích lũy.
Về phát triển khuôn mẫu, các nhà máy bao bì hàng đầu tại Trung Quốc thường có đội ngũ thiết kế 20 người và đội ngũ sản xuất khuôn 100 người, với sản lượng khuôn hàng tháng đạt 100-120 bộ. Mẫu khuôn dùng chung có thể được giao trong 7 ngày, và việc phát triển khuôn riêng thường mất 25-30 ngày. Năng lực kỹ thuật này được xây dựng dựa trên ba đến bốn thập kỷ kinh nghiệm sâu rộng trong ngành khuôn mẫu tại Đông Hoản, Tô Châu và Ninh Ba. Kiểm tra CMM, gia công CNC và tinh chỉnh thông số ép thử đều đã trưởng thành. Rất ít nhà máy địa phương tại Việt Nam có thể tự hoàn thành toàn bộ chu trình phát triển khuôn mẫu. Đối với khuôn riêng, người mua thường cần một nhà máy Việt Nam có vốn đầu tư Trung Quốc hoặc một cơ sở tại Trung Quốc để mở khuôn trước, sau đó vận chuyển đến Việt Nam.
Sau đó là hoàn thiện bề mặt. Mạ kim loại chân không, phủ phun hai màu, độ chính xác căn chỉnh in lụa và căn chỉnh dập nóng đều phụ thuộc vào ba yếu tố: sự quen thuộc của người vận hành với quy trình, tình trạng thiết bị và sự nghiêm ngặt của kiểm tra thành phẩm. Các nhà máy bao bì lớn của Trung Quốc đã xây dựng cơ sở dữ liệu quy trình trong 20 năm – về loại hóa chất mạ nào hoạt động đáng tin cậy trên loại chất nền nhựa nào và loại mực in lụa nào ổn định ở nhiệt độ nào. Cơ sở dữ liệu đó không thể đơn giản di chuyển được.Một nhà máy tại Việt Nam có thể thiết lập dây chuyền mạ điện nhanh chóng, nhưng để đạt được tỷ lệ sản phẩm đạt chất lượng ổn định trên 95% thì cần thời gian.Trong giai đoạn tăng cường sản xuất đó, phế liệu là một chi phí thực tế.
Các nhà máy bao bì lớn có thể đạt sản lượng ép phun hàng ngày từ 800.000 đến 1 triệu sản phẩm. Điều này không chỉ vì họ có nhiều máy móc. Nó đến từ số lượng khuôn được tối ưu hóa, quy trình sản xuất song song và thời gian thay khuôn. Một nhà máy ở Việt Nam với quy mô thiết bị tương tự thường có sản lượng hàng ngày thấp hơn 30-50% vì thời gian thay khuôn lâu hơn và kinh nghiệm của công nhân trong việc thiết lập máy nhanh vẫn đang được xây dựng.
Trung Quốc cũng có những điểm yếu. Chi phí lao động tiếp tục tăng, và chi phí tuân thủ môi trường cao hơn ở Việt Nam. Tuy nhiên, đối với các đơn hàng đòi hỏi quy trình phức tạp, các dự án khuôn riêng và sản xuất đồng bộ nhiều SKU, chiều sâu quy trình của Trung Quốc vào năm 2026 vẫn vượt xa khả năng đáp ứng của Việt Nam trong ngắn hạn.
4. Thời gian thực hiện đơn hàng phụ thuộc vào cấu trúc lô hàng—Không kém hiệu quả cho đơn hàng 10.000 sản phẩm, cũng không chậm trễ cho đơn hàng 1 triệu sản phẩm.
Vận chuyển đường biển từ các cảng lớn của Trung Quốc—Thượng Hải, Thâm Quyến và Ninh Ba—đến Bờ Tây Hoa Kỳ, bao gồm Los Angeles và Long Beach, thường mất 18-25 ngày. Đến Bờ Đông Hoa Kỳ, bao gồm New York và Savannah, mất 30-40 ngày. Từ Hải Phòng hoặc Thành phố Hồ Chí Minh của Việt Nam, vận chuyển đến Bờ Tây Hoa Kỳ mất 20-30 ngày. Đến Bờ Đông Hoa Kỳ, thường mất 32-45 ngày với việc chuyển tải qua Singapore hoặc Busan.Việt Nam chậm hơn Trung Quốc 5-7 ngày.. Đó là sự khác biệt giữa cảng này và cảng kia, không phải "nửa tháng sau."
| Cảng xếp hàng | Bờ Tây Hoa Kỳ (LA/LB) | Bờ Đông Hoa Kỳ (NY/SAV) |
|---|---|---|
| Thượng Hải | 18-22 ngày | 30-38 ngày |
| Thâm Quyến | 20-25 ngày | 32-40 ngày |
| Hải Phòng (Miền Bắc Việt Nam) | 20-28 ngày | 33-42 ngày |
| Thành phố Hồ Chí Minh (Miền Nam Việt Nam) | 22-30 ngày | 35-45 ngày |
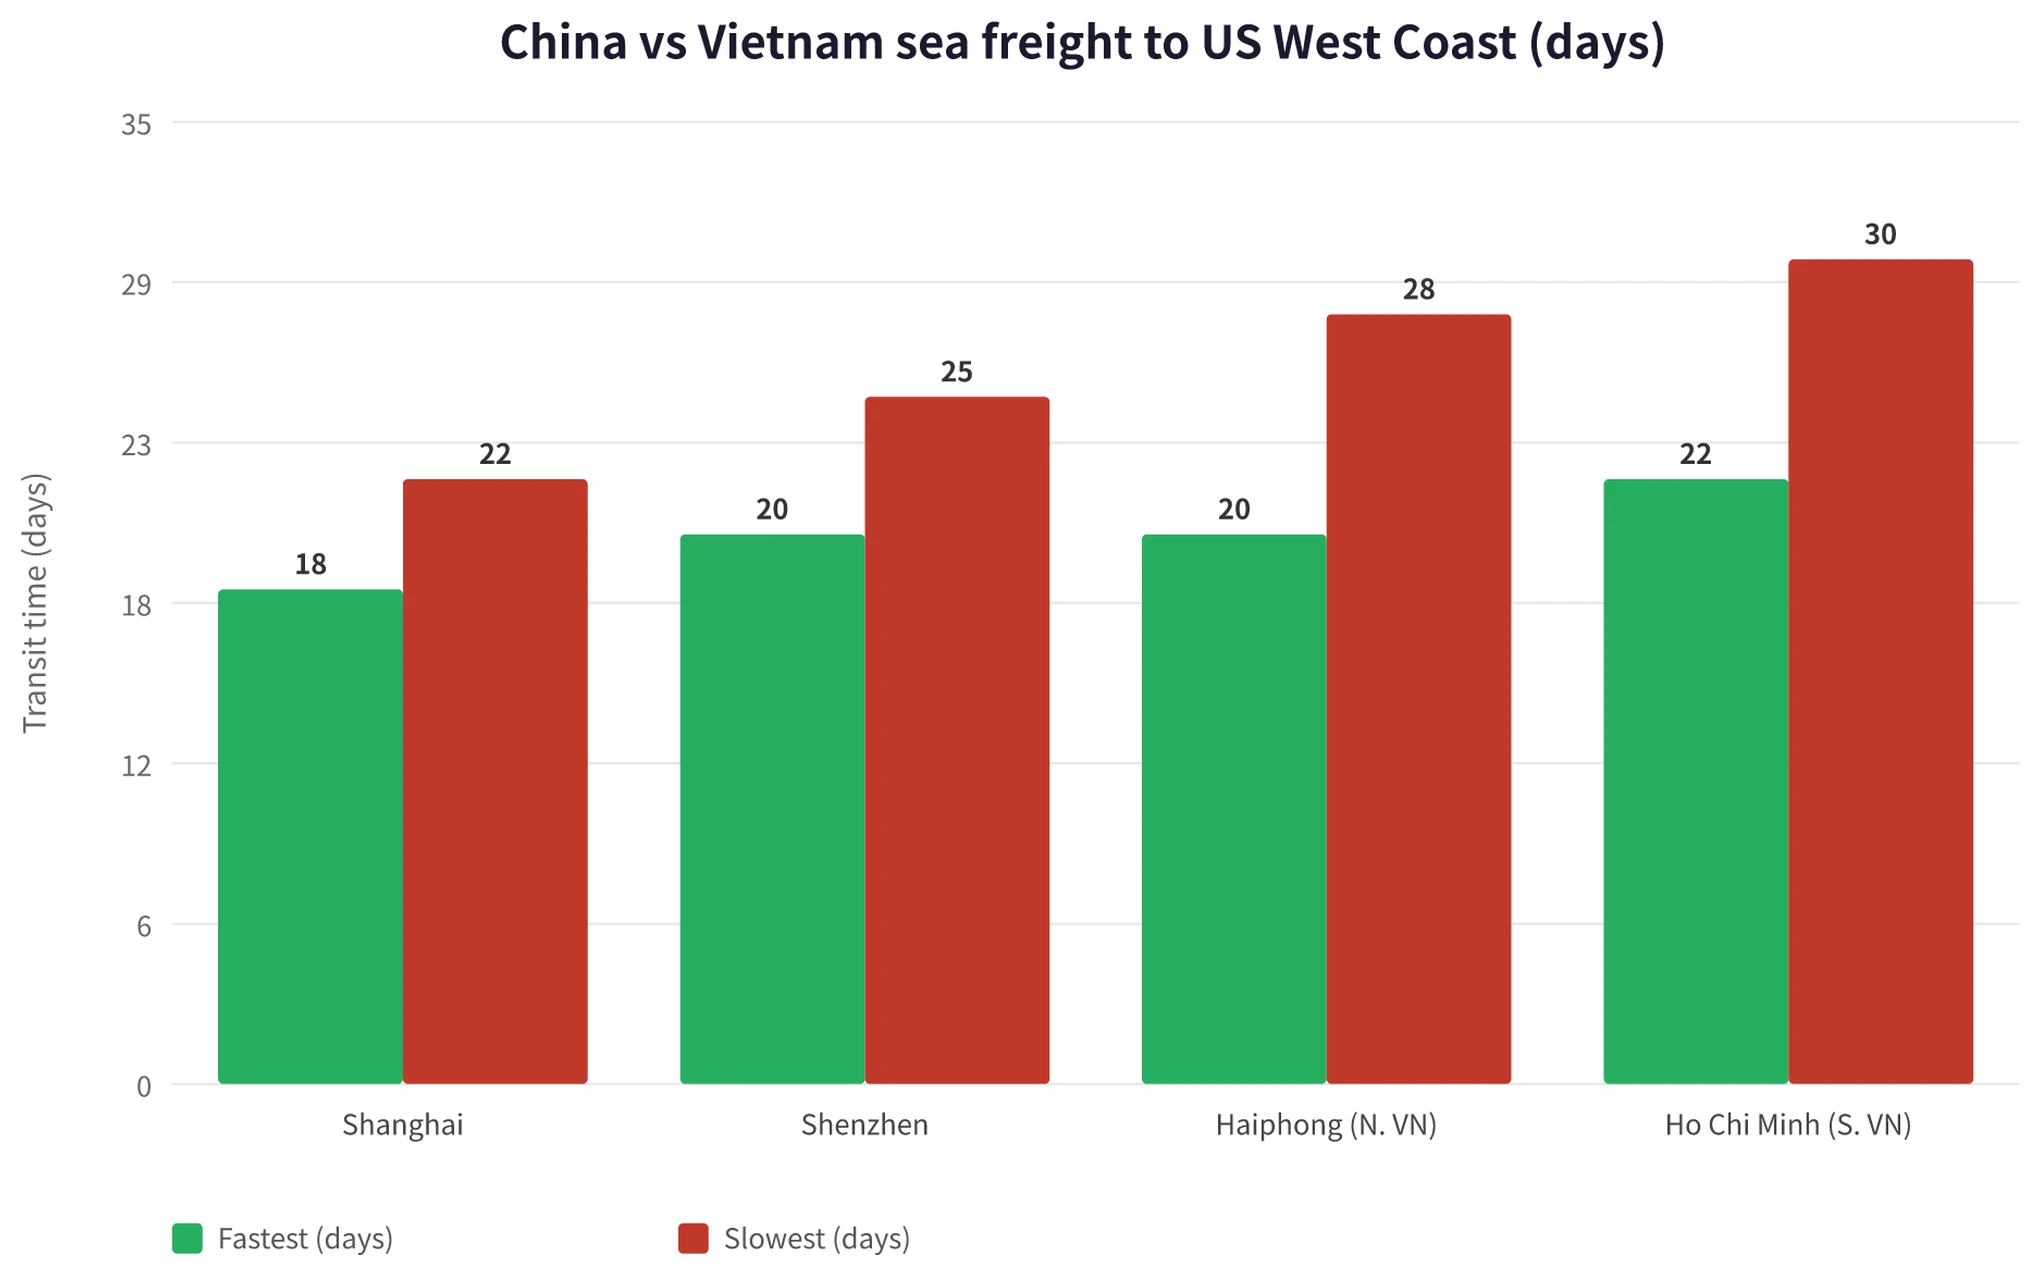
Khoảng cách 5-7 ngày có ý nghĩa trong hai tình huống.
Đầu tiên, các đơn hàng bổ sung khẩn cấp.Trong mùa cao điểm, khi người mua cần thêm một hoặc hai container gấp, vài ngày bổ sung đó có thể tạo ra sự khác biệt giữa việc duy trì hàng tồn kho và hết hàng. Tuy nhiên, với kế hoạch tồn kho hợp lý, khoảng cách 5-7 ngày có thể được bù đắp thông qua chiến lược dự trữ.
Thứ hai, các đơn hàng đòi hỏi quy trình phức tạp.Đối với ống son mạ điện sử dụng khuôn riêng, chu trình điển hình ở Trung Quốc là 55-65 ngày kể từ khi mở khuôn đến khi giao hàng lô đầu tiên. Bao gồm 25-30 ngày để phát triển khuôn, 25-30 ngày để sản xuất hàng loạt và 7 ngày để lấy mẫu. Tại Việt Nam, loại đơn hàng tương tự thường vẫn yêu cầu mở khuôn riêng tại Trung Quốc trước vì năng lực kỹ thuật khuôn mẫu tại địa phương thường không đủ. Sau đó, khuôn phải được vận chuyển đến Việt Nam để ép phun và mạ điện. Trong trường hợp này, tổng chu trình không chỉ chậm hơn 5-7 ngày. Nó có thể kéo dài thêm 5-10 ngày tổng thể.
| Loại Đơn Hàng | Thời gian sản xuất điển hình tại Trung Quốc | Thời gian sản xuất điển hình tại Việt Nam | Khoảng cách thực tế |
|---|---|---|---|
| Khuôn dùng chung + mạ điện tiêu chuẩn (khối lượng lớn) | 35-45 ngày | 40-50 ngày | Việt Nam chậm hơn 5-7 ngày. |
| Khuôn riêng + mạ điện phức tạp (khối lượng trung bình) | 55-65 ngày | 60-75 ngày | Việt Nam không phải lúc nào cũng chậm hơn; điều này tùy thuộc vào nơi sản xuất khuôn. |
| Đơn hàng bổ sung số lượng nhỏ (10.000-20.000 chiếc) | 25-35 ngày | 30-40 ngày | Việt Nam chậm hơn 5-7 ngày. |
Khoảng cách thời gian sản xuất/giao hàng (lead-time) thay đổi hoàn toàn tùy thuộc vào loại đơn hàng. Một câu nói đơn giản “Việt Nam chậm hơn 5-7 ngày” là không đủ để quyết định nơi đặt đơn hàng.
5. Phương trình năng lực sản xuất chưa hoàn chỉnh—Chi phí, thuế quan và tuân thủ tạo thành một tam giác.
Các vấn đề về thuế quan, năng lực sản xuất, quy trình và thời gian giao hàng đều xoay quanh một câu hỏi: nếu giá cả tương tự và thuế quan gần nhau hơn nhiều người nghĩ, tại sao phải chia tách sản xuất giữa hai quốc gia? Bởi vì cả ba khía cạnh này vẫn quan trọng.
Cơ cấu chi phí khác biệt.Chi phí nhân công tại Việt Nam chỉ bằng khoảng một nửa so với Trung Quốc, nhưng chuỗi quy trình sản xuất chưa hoàn thiện bằng. Tỷ lệ sản phẩm đạt yêu cầu khi thử khuôn thấp hơn, tỷ lệ phế phẩm cao hơn và việc điều phối sản xuất giữa các nhà máy phổ biến hơn. Chi phí đơn vị thực tế cho một vỏ son tại một nhà máy lớn ở Trung Quốc là khoảng $0.18-0.25. Tại một nhà máy quy mô lớn ở Việt Nam, con số này là khoảng $0.16-0.22. Khoảng cách này thoạt nhìn không lớn. Sự khác biệt lớn hơn đến từ các công đoạn đòi hỏi kiến thức chuyên môn cao như kỹ thuật khuôn mẫu, mạ điện phức tạp và căn chỉnh in lụa. Ở những công đoạn này, khoảng cách chi phí có thể mở rộng lên 20-40%.
Sự khác biệt thuế quan thực sự cũng rõ ràng.Theo mã HS 3923.50, thuế suất tổng hợp khoảng 40% đối với Trung Quốc và khoảng 25% đối với Việt Nam, chênh lệch 15 điểm phần trăm. Đối với bao bì có giá trị đơn vị thấp như nắp đúc phun, mức chênh lệch này có thể chỉ là $0.005-0.01 mỗi sản phẩm. Đối với các thành phần có giá trị cao, đòi hỏi quy trình phức tạp như vỏ son mạ điện nhiều màu, mức chênh lệch có thể lên tới $0.02-0.04 mỗi sản phẩm.Đơn hàng có độ nhạy cảm cao với thuế quan sẽ hưởng lợi nhiều hơn từ Việt Nam. Đơn hàng có độ nhạy cảm thấp với thuế quan sẽ hưởng lợi nhiều hơn từ chiều sâu quy trình sản xuất hơn là từ việc tiết kiệm thuế quan.
Rủi ro tuân thủ cũng khác biệt.Tuân thủ xuất khẩu từ Trung Quốc là một mô hình hoạt động tiêu chuẩn. Cơ cấu thuế quan đã ổn định trong tám năm và các nhà xuất khẩu hiểu rõ điều đó. Tuân thủ đối với xuất khẩu từ Việt Nam là một khuôn khổ mới hơn. Trong giai đoạn 2025-2026, CBP đã ban hành hướng dẫn thực thi chi tiết hơn về chuyển đổi đáng kể, và nhiều trường hợp phán quyết có thể xuất hiện trong 12 tháng tới.Sản xuất tại Việt Nam có độ phức tạp về tuân thủ quy định cao hơn so với sản xuất tại Trung Quốc.Nếu đơn hàng chuyển sang Việt Nam, sẽ phải thêm một lớp chi phí quản lý.
Vậy một đơn hàng nên được chia như thế nào? Câu trả lời phụ thuộc vào sự chồng chéo của ba yếu tố sau:độ phức tạp của quy trình × độ nhạy cảm về thuế quan × khả năng chấp nhận tuân thủ.
6. Ba loại đơn hàng × Nên chọn bên nào—Bảng quyết định.
Các đơn hàng có thể được chia thành ba loại chính, mỗi loại có một lý do khác nhau để lựa chọn Trung Quốc, Việt Nam hoặc cả hai.
| Loại Đơn Hàng | Được xử lý bởi Nhà máy Trung Quốc | Được xử lý bởi Nhà máy Việt Nam | Chia tách trong một nhóm tích hợp |
|---|---|---|---|
| Khuôn dùng chung + mạ điện tiêu chuẩn + khối lượng lớn (100.000+ chiếc) | Năng lực quy trình đủ | Hiệu quả chi phí hơn vì tiết kiệm được 15 điểm thuế quan | Các mặt hàng nhạy cảm về thuế quan ở Việt Nam, các mặt hàng tiêu chuẩn ở Trung Quốc |
| Khuôn riêng + mạ điện phức tạp + nhiều SKU khối lượng trung bình (30.000-100.000 chiếc) | Có chiều sâu quy trình cần thiết | Một nhà máy đơn lẻ tại Việt Nam có thể không đáp ứng kịp về năng lực quy trình. | Mở khuôn tại Trung Quốc, chuyển sản xuất mạ điện hàng loạt sang Việt Nam |
| Bổ sung số lượng nhỏ, tần suất cao (≤30.000 chiếc) | Linh hoạt hơn về số lượng đặt hàng tối thiểu (MOQ) | Cũng khả thi khi quy trình đã ổn định | Chọn bên có thời gian giao hàng đáng tin cậy hơn |
Phiên bản đơn giản hóa của logic quyết định:
- Độ phức tạp đơn hàng thấp, độ nhạy cảm thuế quan cao → Việt Nam
- Độ phức tạp đơn hàng cao, độ nhạy cảm thuế quan thấp → Trung Quốc
- Độ phức tạp cao và khối lượng lớn → phân chia nội bộ trong một tập đoàn tích hợp
“Nhóm tích hợp” có nghĩa là gì trong thực tế? Nó có nghĩa là mộtTrụ sở chính Trung Quốc + Chi nhánh Việt Namsử dụng cùng bản vẽ khuôn, cùng hệ thống chất lượng và cùng đội ngũ R&D. Sambound tuân thủ chính xác cấu trúc này: Đông Hoản Liêu Bộ xử lý thiết kế, phát triển khuôn và các quy trình phức tạp, trong khi Hải Dương xử lý các đơn hàng tiêu chuẩn số lượng lớn và các đơn hàng nhạy cảm về thuế quan. Các giao diện quy trình và hệ thống kiểm soát chất lượng được đồng bộ hóa trên cả hai nhà máy. Một khuôn được mở ở Trung Quốc có thể chuyển sang Việt Nam mà không cần xác nhận lại. Lợi thế của cấu trúc này không chỉ đơn thuần là cả hai bên đều có thể sản xuất. Đó là tập đoàn có thểlên kế hoạch năng lực sản xuất nội bộ và giảm thiểu rủi ro chính sách từ một quốc gia. Đối với người mua, lợi ích là một hợp đồng và hai nhà máy, mà không cần xây dựng hai chuỗi cung ứng riêng biệt.
Câu hỏi thường gặp
Khách hàng Hoa Kỳ có thực sự tự mình yêu cầu sản phẩm “Sản xuất tại Việt Nam” không?
Có, nhưng không thường xuyên như nhiều người vẫn nghĩ. Sau khi hiệp định Hoa Kỳ-Việt Nam có hiệu lực vào tháng 7 năm 2025, Thuế quan đối ứng đã đẩy mức thuế tuyệt đối đối với hàng hóa sản xuất tại Việt Nam gần hơn với mức mà Trung Quốc đã có trước năm 2018, điều này đã thu hẹp lợi thế chi phí bán lẻ cuối cùng của sản phẩm “Sản xuất tại Việt Nam”. Trên thực tế, khách hàng thường cân nhắc vềđa dạng hóa rủi ro quốc gia— rủi ro chính sách, rủi ro đại dịch hoặc rủi ro đình công gắn liền với một chuỗi cung ứng đơn lẻ tại Trung Quốc—thay vì chỉ đơn thuần cho rằng Việt Nam rẻ hơn. Trong các hợp đồng liên quan đến sản xuất tại Việt Nam, một điều khoản xuất xứ phổ biến là “quốc gia xuất xứ như thể hiện trên chứng từ vận chuyển.” Điều này tạo điều kiện cho nhà máy và đơn vị giao nhận vận tải lựa chọn tuyến đường phù hợp mà không cần ghi cứng “Sản xuất tại Việt Nam” vào hợp đồng.
Các nhà máy tại Việt Nam có thể sản xuất khuôn riêng không? Thời gian sản xuất so với Trung Quốc như thế nào?
Họ có thể, nhưng điều đó phụ thuộc vào nhà máy. Các chi nhánh tại Việt Nam của các tập đoàn lớn do Trung Quốc đầu tư có thể hoàn thành hầu hết các dự án khuôn riêng (private mold) trong 25-30 ngày, gần bằng tốc độ tiêu chuẩn của Trung Quốc. Các nhà máy bao bì thuần Việt có khả năng tự phát triển khuôn riêng hoàn chỉnh vẫn còn hạn chế về số lượng. Đối với các khuôn phức tạp, lộ trình an toàn hơn thường là mở khuôn ở Trung Quốc trước, sau đó vận chuyển sang Việt Nam để sản xuất hàng loạt.Trong quy trình làm việc thực tế của Sambound tại Hải Dương, việc gửi một khuôn từ Đông Quản Liêu Bộ đến Hải Dương, cộng với việc thiết lập và điều chỉnh tại Việt Nam, mất tổng cộng khoảng 7-10 ngày.Thời gian đó nên được tính vào lịch trình giao hàng.
Có khả thi không khi chuyển thành phẩm đến nhà máy tại Việt Nam để kiểm tra chất lượng?
Có, nhưng quy trình làm việc cần có một số điểm kiểm tra xác minh. Thứ nhất, bố trí một đội ngũ kiểm soát chất lượng từ phía Trung Quốc tại nhà máy ở Việt Nam, thường là hai đến ba người tại chỗ. Thứ hai, sau khi hoàn thành lô nhỏ đầu tiên gồm 500-1.000 sản phẩm, gửi về Trung Quốc để kiểm tra 100% và đối chiếu xem nhà máy ở Việt Nam có tuân thủ cùng tiêu chuẩn kiểm tra hay không. Thứ ba, gửi 5-10% hàng hóa thành phẩm từ Việt Nam về Trung Quốc mỗi tháng để đánh giá kiểm toán hàng quý. Khi ba điểm kiểm tra này hoạt động hiệu quả, tỷ lệ sản phẩm đạt chất lượng thực tế của sản xuất hàng loạt tại Việt Nam có thể ổn định trên 95%. Đó là ngưỡng thực sự vào năm 2026. Đây không phải là vấn đề kỹ thuật mà là vấn đề quy trình.
Nếu cần cả năng lực sản xuất của Trung Quốc và Việt Nam, thì nên lựa chọn nhà máy như thế nào?
Hãy xem xét ba điểm. Đầu tiên, là nhà máy tại Việt Namhoạt động độc lập và được cấp phép xuất khẩu độc lập, thay vì chỉ hoạt động như một nhà gia công hợp đồng đơn thuần? Sambound Hải Dương là một pháp nhân độc lập có quyền xuất khẩu. Thứ hai, liệu trụ sở chính tại Trung Quốc và chi nhánh tại Việt Nam có chia sẻmột hệ thống chất lượng, bao gồm cùng một quy trình vận hành tiêu chuẩn (SOPs) và cùng một đội ngũ kiểm soát chất lượng (QC)? Thứ ba, dữ liệu khuôn mẫu và dữ liệu sản phẩm có được chia sẻ nội bộ khôngmột hệ thống nội bộ, thay vì được gửi qua lại bằng email? Nếu cả ba điều kiện được đáp ứng, việc sử dụng cả hai bên đáng để cân nhắc. Nếu chỉ hai điều kiện được đáp ứng, điểm còn thiếu nên được củng cố. Nếu chỉ một điều kiện được đáp ứng, thận trọng là lựa chọn tốt hơn.
Cách thức tiến hành:Nếu khối lượng đơn hàng ổn định, có thỏa thuận khung dài hạn và thuế quan chiếm hơn 15% trong báo giá FOB, thì Việt Nam đáng để đánh giá. Nếu cơ cấu đơn hàng chủ yếu là khuôn riêng và quy trình phức tạp, và thuế quan không phải là ràng buộc hàng đầu, thì một nhà máy Trung Quốc với chuỗi quy trình hoàn chỉnh vẫn là lựa chọn an toàn hơn. Nếu cấu trúc đơn hàng phức tạp, số lượng SKU cao và khối lượng cũng lớn, thì một tập đoàn tích hợp “Trung Quốc + Việt Nam” là con đường có thể mang lại lợi nhuận trong năm đến mười năm tới. Sambound đã và đang hoạt động theo mô hình đó—Đông Quản Liêu Bộ xử lý khuôn, mạ điện và các đơn hàng phức tạp, trong khi Hải Dương xử lý các đơn hàng tiêu chuẩn hóa khối lượng lớn và các đơn hàng nhạy cảm về thuế quan. Cả hai bên đều chia sẻ cùng bản vẽ khuôn và cùng hệ thống chất lượng, để lại quyền phân bổ sản xuất cuối cùng cho người mua.





