Chuyển từ chai và nắp có sẵn, không trang trí thêm, sang nắp có hình dáng mới kèm sơn phun và ép nhũ nóng sẽ thay đổi khối lượng công việc của nhà sản xuất. Khi các thương hiệu lập ngân sách bao bì rỗng cho Vỏ son bóng, họ cần tính chi phí sản xuất từng sản phẩm. Đồng thời, cần tính cả phí phát triển khuôn và chuẩn bị sản xuất nếu được liệt kê riêng. Bài viết này nói về bao bì rỗng trước khi chiết rót.
Giá niêm yết của ống son bóng rỗng
Các ví dụ dưới đây là giá niêm yết hiển thị trên hai trang bao bì son bóng rỗng khác nhau vào ngày 26 tháng 10 năm 2026:
| Sản phẩm hiển thị trên trang | Giá niêm yết | Số lượng đặt hàng tối thiểu được nêu | Điều kiện báo giá được nêu |
|---|---|---|---|
| Bao bì son bóng rỗng 8 mL có cán cọ | 0,21 USD/sản phẩm | 5.000 sản phẩm | FOB (Free on Board), không phải giá giao đến kho của bên mua |
| Một mẫu ống rỗng 6 mL khác | 0,80 USD/sản phẩm | 1 sản phẩm | Chưa bao gồm vận chuyển và thuế |
Cả hai đều là giá niêm yết, không phải hồ sơ giao dịch hay báo giá của Sambound. Trang sản phẩm 8 mL không nêu thời điểm cập nhật giá gần nhất. Sản phẩm, số lượng đặt hàng và điều kiện khác nhau. Các ví dụ này không thể xác lập khoảng giá chung cho ống son bóng rỗng hoặc cho biết mức giảm giá theo số lượng của cùng một sản phẩm.
Một bộ ống rỗng hoàn chỉnh cần những công việc sản xuất nào?
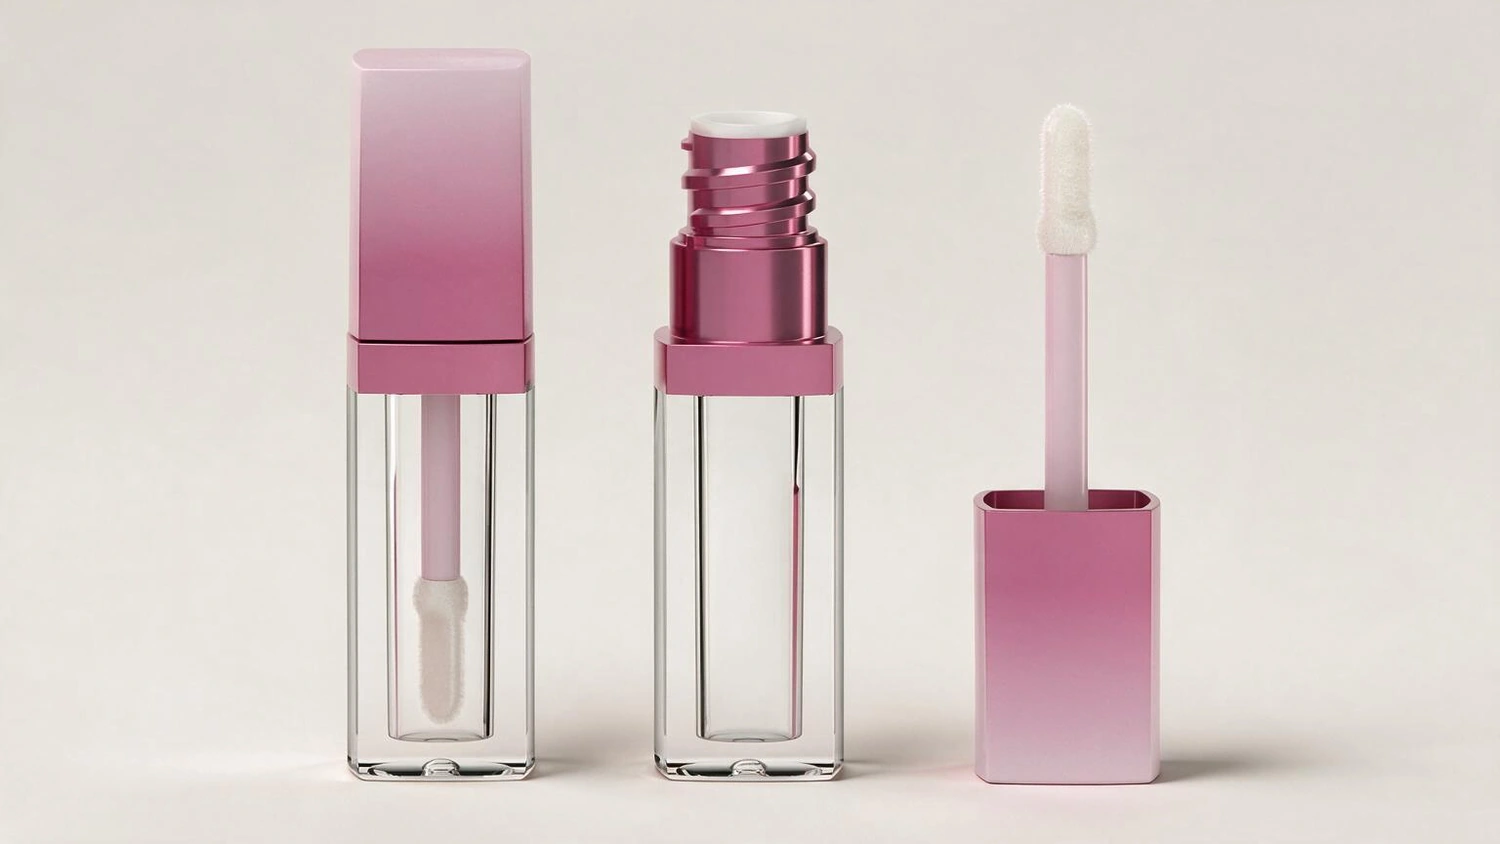
Bao bì son bóng có cán cọ thường gồm chai, nắp, cán, nút gạt và đầu cọ. Mỗi bộ phận được làm theo yêu cầu riêng về vật liệu và hình dáng, sau đó các bộ phận tương thích được lắp thành bộ bao bì hoàn chỉnh. Một nắp nhìn như một chi tiết cũng có thể là cụm gồm các chi tiết được tạo hình riêng.
Nếu thiết kế yêu cầu sơn phun, kim loại hóa, in hoặc ép nhũ nóng, các bộ phận liên quan cũng phải trải qua những công đoạn trang trí đó. Vì vậy, chi phí của bộ ống rỗng hoàn chỉnh bao gồm sản xuất chi tiết, cùng công việc trang trí và lắp ráp theo thiết kế. Giá riêng của chai không thể đại diện cho chi phí cả bộ.
Trong quá trình phát triển bao bì son bóng, Sambound kiểm tra độ khớp giữa chai, nắp, cán, nút gạt và đầu cọ. Theo dõi cùng một bộ chi tiết qua thiết kế, tạo hình, trang trí và lắp ráp giúp xác định thay đổi bao bì thực sự làm tăng công việc nào.
Thay đổi bao bì làm phát sinh công việc sản xuất như thế nào
Đổi hình dáng chai hoặc vật liệu ảnh hưởng đến lượng vật liệu và khuôn
Các ống cùng dung tích có thể có tỷ lệ thân chai, độ dày thành và kích thước nắp khác nhau. Dung tích mô tả không gian chứa sản phẩm, không quyết định lượng vật liệu dùng cho các chi tiết. Chai, nắp, cán và nút gạt cũng có thể dùng các loại nhựa khác nhau. Chi phí vật liệu phụ thuộc vào loại vật liệu và lượng dùng của từng chi tiết trên mỗi sản phẩm.
Một hình dáng mới mà khuôn hiện có không thể tạo ra cần được đánh giá để sửa khuôn hoặc làm khuôn mới. Hình dáng mới có thể ảnh hưởng đến cơ cấu bên trong khuôn, kích thước bộ khuôn và yêu cầu đánh bóng bề mặt khuôn. Những yêu cầu này thay đổi khối lượng công việc chế tạo khuôn. Chi phí đó đến từ công cụ cần để tạo chi tiết; chỉ dung tích ống không thể quyết định.
Thay đổi nắp cũng cần kiểm tra tác động lên các bộ phận khác. Có thể chỉ thay nắp ngoài, nhưng cũng có thể liên quan đến các chi tiết chức năng trong nắp, cán hoặc nút gạt. Giữ chai có sẵn không có nghĩa mọi chi tiết khác đều giữ nguyên được. Những chi tiết thực sự thay đổi quyết định các khuôn và công việc phát triển cần đánh giá.
Thêm trang trí cho nắp sau tạo hình làm tăng công đoạn xử lý tiếp theo
Giả sử thiết kế ban đầu dùng nắp có màu ngay sau tạo hình. Thiết kế sửa đổi giữ nguyên hình dáng nhưng thêm sơn phun và logo ép nhũ nóng. Bản thân nắp vẫn phải được sản xuất, sau đó sơn phun và ép nhũ trên những bề mặt chỉ định. Mọi nắp được đặt với kiểu hoàn thiện đó đều phải trải qua các công đoạn này. Chi phí trang trí trở thành một phần chi phí của bao bì có trang trí.
Loại thay đổi này thường không cần khuôn mới cho hình dáng chi tiết, nhưng vẫn phát sinh công việc. Thêm trang trí là thêm gia công sau tạo hình trên hình dáng có sẵn. Đổi hình dáng nắp có thể trước hết phải thay đổi khuôn tạo ra nó. Những màu sắc hoặc diện mạo tương tự cũng có thể được tạo bằng các quy trình khác nhau, nên cần hiểu giá theo công việc gia công thực tế.
Vì sao đơn hàng lớn vẫn phải tính đến số đợt sản xuất
Ép phun có chi phí sản xuất phát sinh trên từng sản phẩm và cũng có thể có phí chuẩn bị trước mỗi đợt sản xuất. Khi thông số và điều kiện sản xuất không đổi, làm nhiều sản phẩm hơn trong một đợt sẽ phân bổ chi phí chuẩn bị cố định của đợt đó cho nhiều sản phẩm hơn. Vì vậy, chi phí chuẩn bị phân bổ trên mỗi sản phẩm giảm xuống.
Sơ đồ dưới đây so sánh đơn hàng 10.000 sản phẩm cùng mẫu và cùng màu được làm trong một đợt với năm đợt. Giả định mỗi đợt đều phải chuẩn bị sản xuất lại từ đầu.
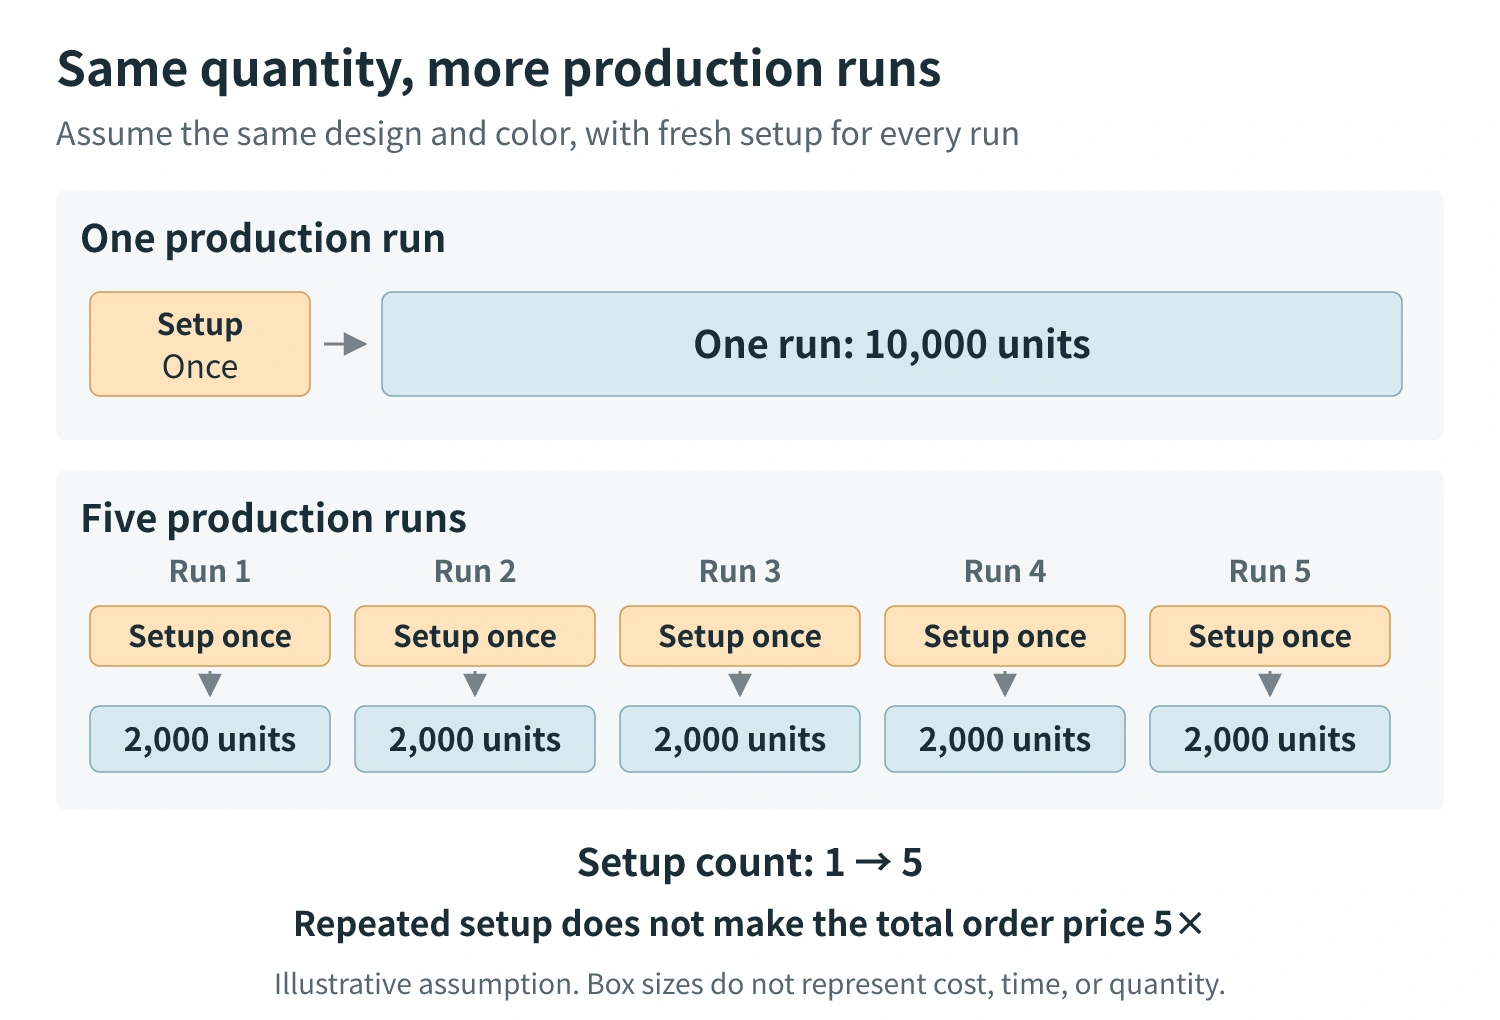
Sơ đồ thể hiện việc chuẩn bị sản xuất bị lặp lại, không phải số lượng đặt hàng tăng lên. Đơn hàng còn bao gồm chi phí sản xuất từng sản phẩm. Vì vậy, chuẩn bị năm lần không có nghĩa tổng giá đơn hàng gấp năm lần. Nếu mẫu, vật liệu hoặc trang trí cũng thay đổi, những thay đổi đó tạo thêm chênh lệch chi phí khác. Không thể quy toàn bộ chênh lệch giá cho số lượng.
Cách tính tổng chi phí cho đơn hàng đầu tiên
Đơn giá được báo phản ánh công việc bao bì nằm trong thiết kế đó. Đơn hàng đầu tiên cũng có thể có phí khuôn hoặc phát triển được liệt kê riêng. Ví dụ, một phương án dùng chai và nắp hiện có. Phương án khác giữ chai nhưng cần khuôn nắp mới, làm phát sinh chi phí phát triển ngoài tiền hàng. Ngay cả khi đơn giá gần nhau, tổng số tiền phải trả cho đơn hàng đầu tiên vẫn có thể khác.
Nếu không có khoản phí nào trong báo giá bị tính hai lần, có thể tính như sau:
Tổng chi phí bao bì cho đơn hàng đầu tiên = số lượng đặt hàng × đơn giá bộ bao bì hoàn chỉnh + các khoản phí một lần được liệt kê riêng + phí vận chuyển và thuế chưa nằm trong đơn giá.
Không cộng lại khoản phí đã nằm trong đơn giá. Nếu phí khuôn hoặc phát triển được liệt kê riêng, hãy tính toàn bộ khoản đó vào đơn hàng đầu tiên. Đừng chỉ nhìn vào phần chi phí tăng thêm trên mỗi sản phẩm sau khi chia đều khoản phí cho cả đơn hàng.