Pasar de frascos y tapones estándar sin decoración adicional a un tapón de nueva forma con recubrimiento por pulverización y estampación en caliente cambia la carga de trabajo del fabricante. Cuando las marcas presupuestan Tubos de Brillo Labial vacíos, deben tener en cuenta el coste de fabricar cada unidad. También deben contar con los gastos de desarrollo de moldes y preparación de producción que se indiquen por separado. Este artículo trata de envases vacíos antes del llenado.
Precios anunciados de tubos de brillo de labios vacíos
Los siguientes ejemplos muestran los precios anunciados en dos páginas diferentes de envases vacíos para brillo de labios el 26 de octubre de 2026:
| Producto mostrado en la página | Precio anunciado | Pedido mínimo indicado | Condiciones de precio especificadas |
|---|---|---|---|
| Envase vacío de 8 mL para brillo de labios con varilla aplicadora | 0,21 USD por unidad | 5.000 unidades | FOB (Free on Board), no un precio con entrega en el almacén del comprador |
| Otro tubo vacío de 6 mL | 0,80 USD por unidad | 1 unidad | No incluye transporte ni impuestos |
Ambos son precios anunciados, no registros de transacciones ni presupuestos de Sambound. La página del producto de 8 mL no indica cuándo se actualizó el precio por última vez. Los productos, las cantidades y las condiciones son distintos. Estos ejemplos no permiten establecer un rango de precios general para tubos de brillo de labios vacíos ni determinar el descuento por volumen de un mismo producto.
¿Qué trabajo de fabricación requiere un envase vacío completo?
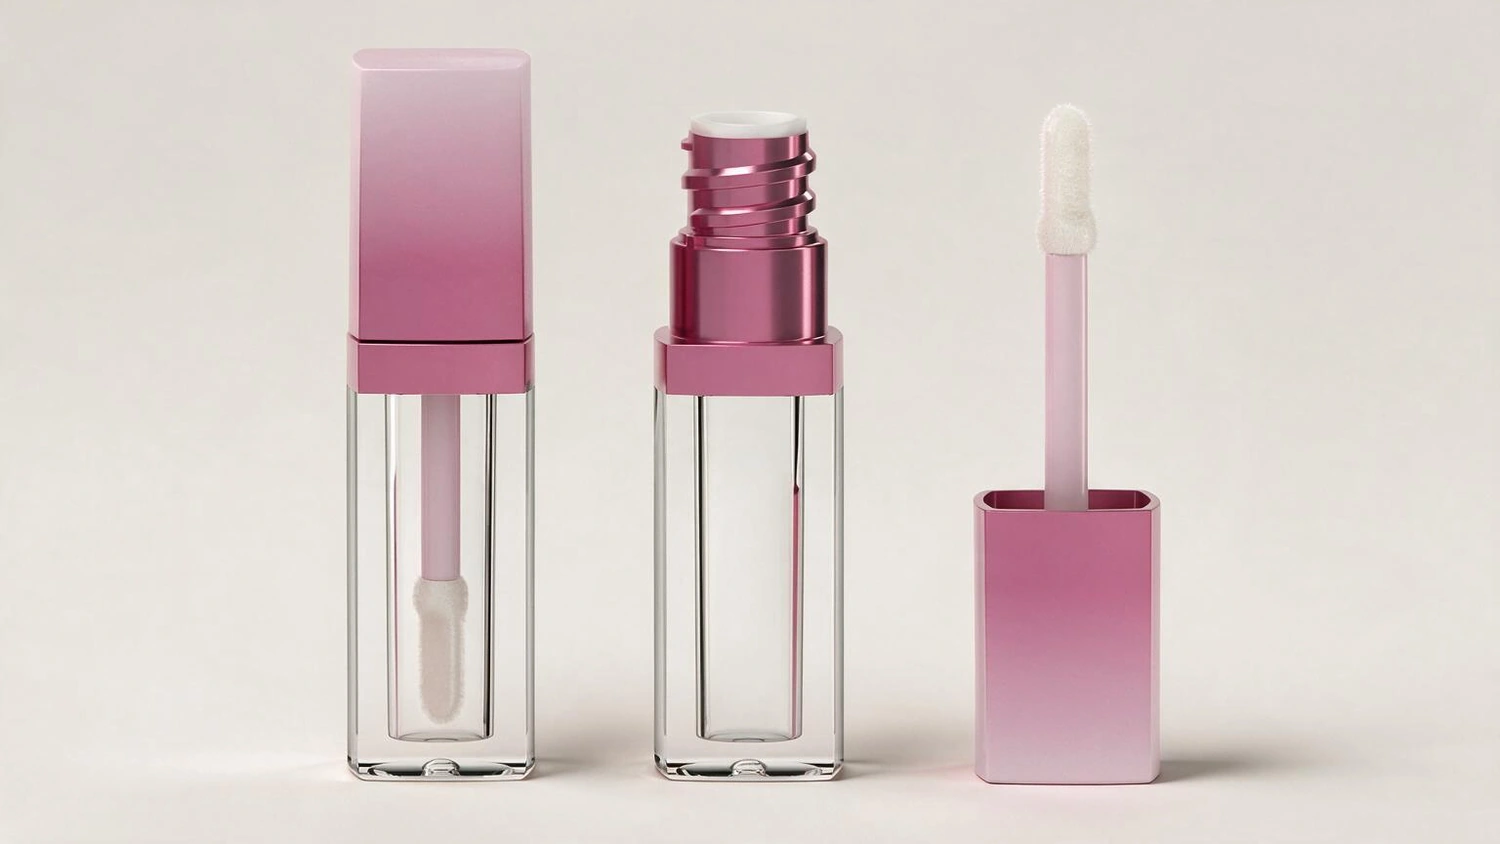
Un envase de brillo de labios con varilla aplicadora suele incluir frasco, tapón, varilla, reductor escurridor y punta aplicadora. Cada pieza se fabrica según sus propios requisitos de material y forma. Después se ensamblan las piezas compatibles para completar el envase. Lo que parece un solo tapón también puede ser un conjunto de piezas moldeadas por separado.
Si el diseño exige recubrimiento por pulverización, metalización, impresión o estampación en caliente, las piezas correspondientes también requieren esas operaciones decorativas. Por tanto, el coste de un tubo vacío completo incluye la fabricación de las piezas y la decoración y el montaje previstos en el diseño. El precio del frasco solo no representa el coste del conjunto.
Durante el desarrollo de envases para brillo de labios, Sambound comprueba el ajuste entre frasco, tapón, varilla, reductor escurridor y punta aplicadora. Seguir las mismas piezas a través del diseño, la conformación, la decoración y el montaje ayuda a identificar qué trabajo añade realmente un cambio del envase.
Cómo los cambios del envase añaden trabajo de fabricación
Cambiar la forma o el material del frasco afecta al consumo de material y al utillaje
Los tubos de igual capacidad pueden tener distintas proporciones del frasco, espesores de pared y tamaños de tapón. La capacidad describe el espacio disponible para el contenido. No determina cuánto material utilizan esas piezas. El frasco, el tapón, la varilla y el reductor escurridor también pueden emplear plásticos distintos. El coste del material depende de qué está hecha cada pieza y de cuánto material utiliza por unidad.
Una forma nueva que los moldes existentes no pueden producir requiere evaluar su modificación o la fabricación de un molde nuevo. La nueva forma puede afectar a los mecanismos internos del molde, al tamaño de su base y al pulido superficial necesario. Estos requisitos cambian el trabajo de fabricación del molde. Ese coste procede del utillaje necesario para producir la pieza; la capacidad del tubo por sí sola no lo determina.
Un cambio de tapón también debe comprobarse por sus efectos en otros componentes. Puede afectar solo al tapón exterior o también a piezas funcionales internas, a la varilla o al reductor escurridor. Mantener el frasco estándar no significa que todas las demás piezas puedan conservarse sin cambios. Las piezas que realmente cambian determinan los moldes y el trabajo de desarrollo que deben evaluarse.
Decorar un tapón tal como sale del molde añade procesos posteriores al moldeo
Supongamos que el diseño original usa un tapón con su color de moldeo. El diseño revisado conserva la forma, pero añade recubrimiento por pulverización y un logotipo estampado en caliente. El tapón sigue teniendo que fabricarse y, después, recubrirse y estamparse en las superficies especificadas. Esos procesos decorativos deben aplicarse a cada tapón pedido con ese acabado. Su coste pasa a formar parte del coste del envase decorado.
Este tipo de cambio normalmente no requiere un molde nuevo para la forma de la pieza, pero sigue añadiendo trabajo. Incorporar decoración introduce procesos adicionales sobre una forma existente. Cambiar la forma del tapón puede exigir primero modificar el molde que la produce. Colores o apariencias similares también pueden lograrse mediante procesos distintos, por lo que el precio debe entenderse según las operaciones que realmente se realizan.
Por qué los lotes de producción siguen importando en pedidos grandes
El moldeo por inyección tiene costes de fabricación por unidad y también puede incluir gastos de preparación antes de cada lote. Si las especificaciones y las condiciones de producción permanecen iguales, fabricar más unidades en un mismo lote reparte sus gastos fijos de preparación entre más productos. Por tanto, disminuye el coste de preparación asignado a cada unidad.
El siguiente diagrama compara un pedido de 10.000 unidades del mismo diseño y color fabricado en un lote o en cinco lotes. Se supone que cada lote requiere preparar de nuevo la producción.
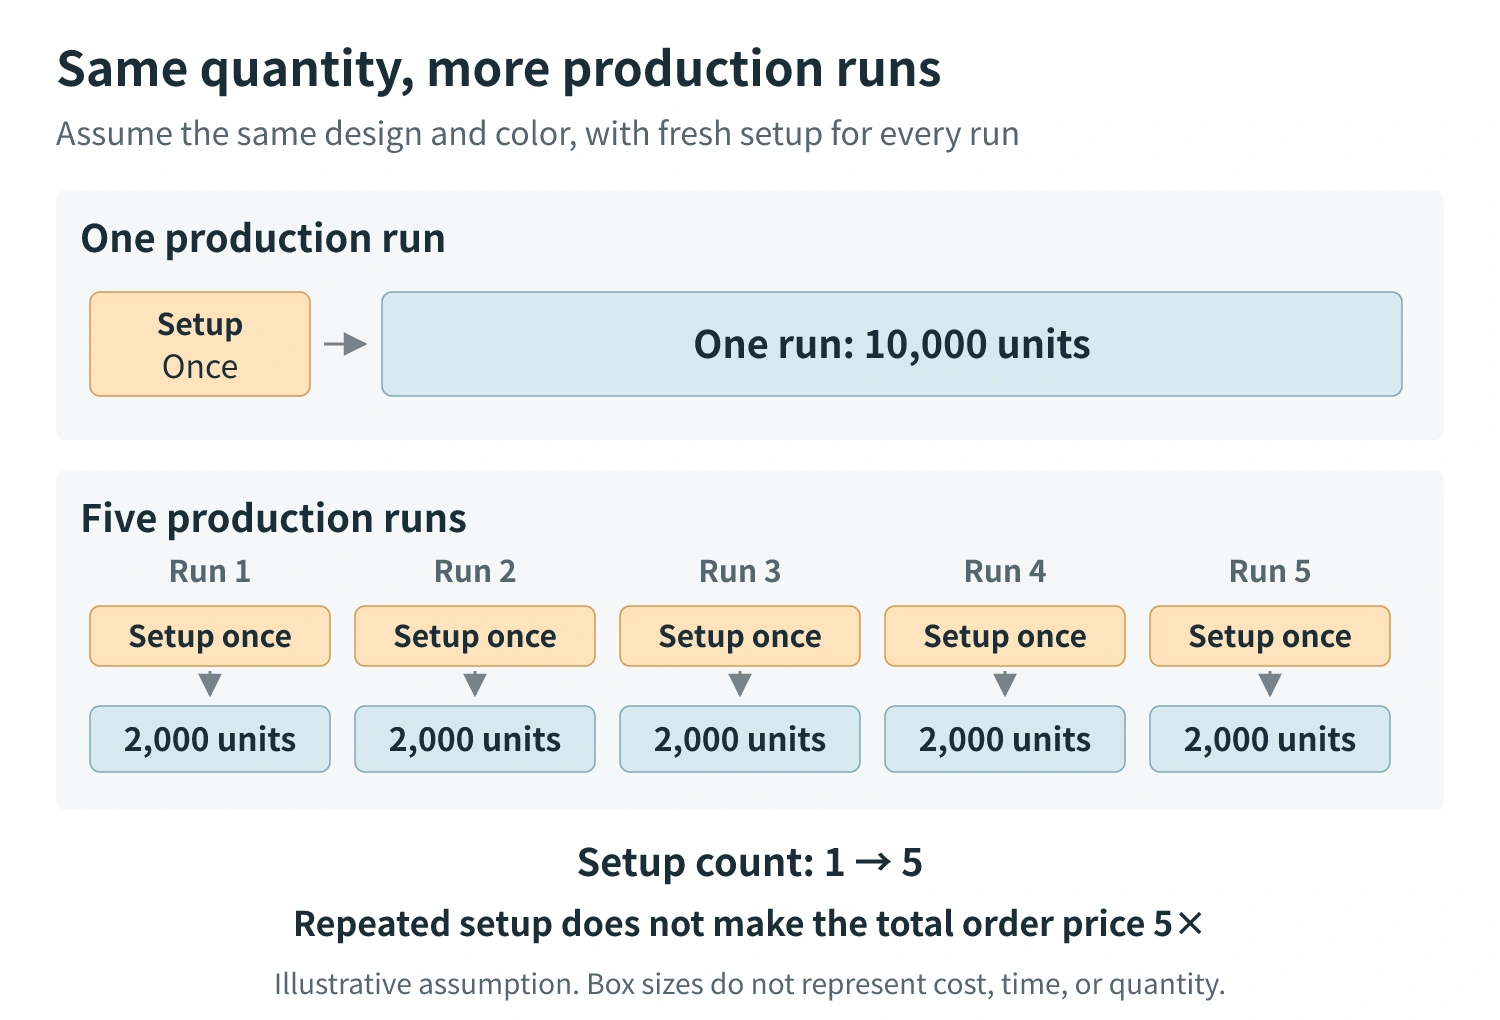
El diagrama muestra la repetición de la preparación, no un aumento de las unidades pedidas. El pedido también incluye el coste de fabricar cada unidad. Por eso, cinco preparaciones no significan multiplicar por cinco el precio total. Si además cambian el modelo, el material o la decoración, aparecen otras diferencias de coste. No toda la diferencia de precio puede atribuirse a la cantidad.
Cómo calcular el coste total del primer pedido
El precio unitario presupuestado refleja el trabajo de envasado incluido en ese diseño. El primer pedido también puede tener gastos de moldes o desarrollo indicados por separado. Por ejemplo, una opción puede usar un frasco y un tapón existentes. Otra conserva el frasco, pero requiere un molde de tapón nuevo, lo que añade un coste de desarrollo al coste de la mercancía. Incluso con precios unitarios parecidos, el importe total del primer pedido puede ser diferente.
Siempre que ningún concepto del presupuesto se cuente dos veces, el cálculo es:
Coste total del envase en el primer pedido = cantidad pedida × precio unitario del conjunto completo de envase + gastos únicos indicados por separado + transporte e impuestos no incluidos en el precio unitario.
No vuelvas a sumar un gasto si ya está incluido en el precio unitario. Si los costes de moldes o desarrollo se indican por separado, incluye su importe completo en el primer pedido. No te fijes únicamente en el aumento por unidad que resulta de repartir ese coste entre todo el pedido.