
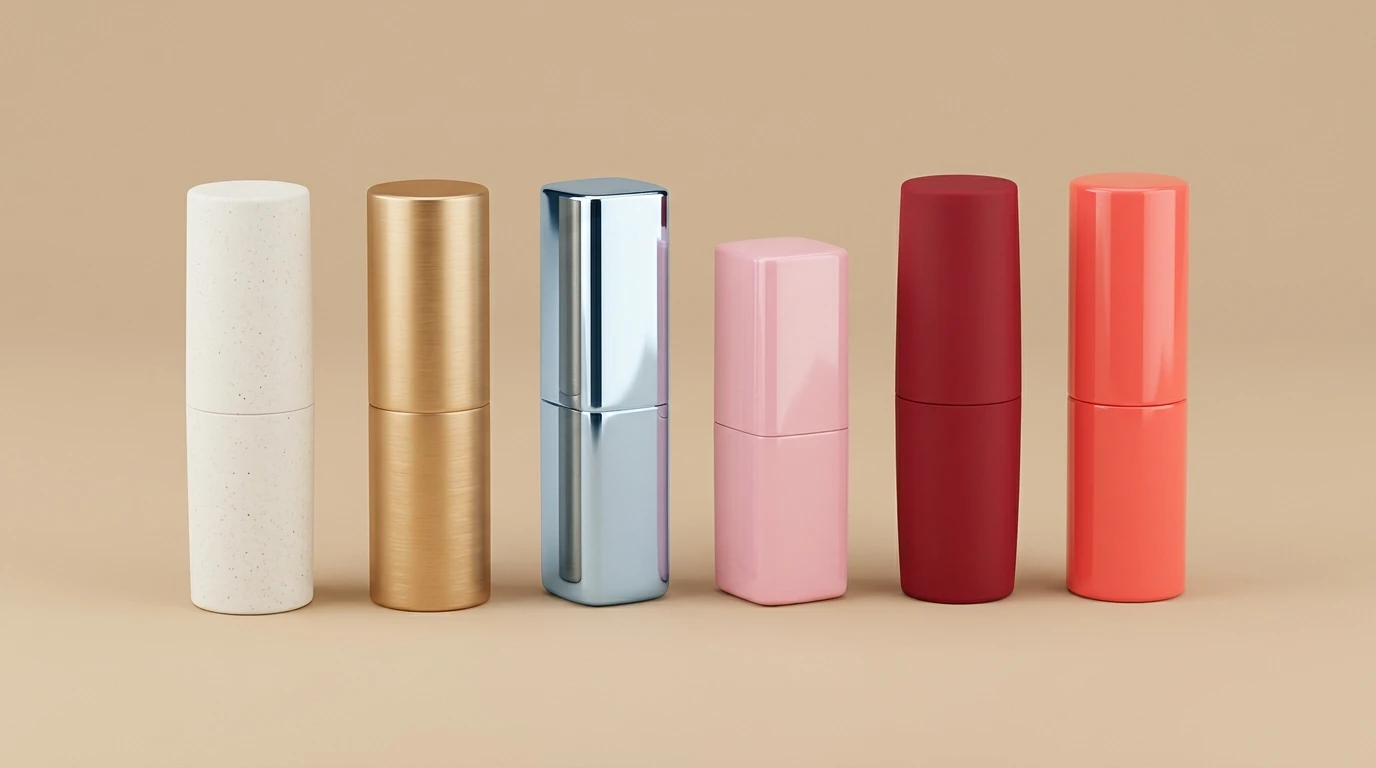
Die globalen Rankings für die größten Lippenstiftmärkte sind in den letzten Jahren stabil geblieben. Fortune Business Insights berichtet, dass der globale Lippenstiftmarkt im Jahr 2025 $18,59 Milliarden erreichen wird, wobei die Vereinigten Staaten und China die ersten beiden Plätze fest innehaben. Die Rangfolge dieser Märkte nach Einzelhandelsumsatz im Vergleich zum Stückvolumen ergibt jedoch zwei unterschiedliche Bilder – wobei sich die Platzierungen einzelner Länder um vier bis fünf Positionen verschieben.
Der wahre Wert liegt in den regionalen Präferenzen, die sich hinter den Umsatzzahlen verbergen. Was ein Markt als „Luxus“ betrachtet, bedeutet eine schwere, goldfarbene Hülle; für einen anderen bedeutet es leichtes, mattes, nachhaltiges Plastik. Farbpräferenzen weichen ebenso stark voneinander ab. Die Formulierung bestimmt den Farbton, aber die Verpackung definiert das taktile Benutzererlebnis. Im Bereich der Verpackung hängt der Erfolg von drei Variablen ab: Materialien, Mechanismusdesign und Oberflächenveredelung. So gliedern sich die führenden globalen Märkte auf.
Nach Einzelhandelsumsatz geordnet: Die Top 10 Umsatzträger
Betrachten wir zunächst den Umsatz. Diese Zahlen verfolgen die Lippenstift-Einzelhandelsumsätze in wichtigen Märkten. (Siehe Tabellenhinweise für Methodik und Datenquellen.)
| Rang | Land | Marktanteil / Basis |
|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika macht etwa 35% des weltweiten Umsatzes aus, wobei die USA der Haupttreiber sind; #1 Umsatz eines einzelnen Landes auf Statista |
| 2 | China | ~12% globaler Anteil, der größte Einzelmarkt in Asien-Pazifik |
| 3 | Japan | ~6% |
| 4 | Deutschland | ~6% |
| 5 | Vereinigtes Königreich | ~5% |
| 6 | Frankreich | Einer der fünf wichtigsten Kernmärkte (hervorgehoben von Grand View Research) |
| 7 | Südkorea | Fortune Business Insights listete den Markt; #1 weltweit bei den Pro-Kopf-Ausgaben für Make-up (Mintel 2017) |
| 8 | Indien | ~$630 Millionen, ~9.6% CAGR (Doppelquelle) |
| 9 | Brasilien | Größter Markt in Lateinamerika |
| 10 | Saudi-Arabien / VAE | Zwei Umsatzanker im Nahen Osten und Afrika |
Methodik: Lippenstift-Einzelhandelsumsätze auf Länderebene (2024–2025). Quellen: Fortune Business Insights, Grand View Research, Mordor Intelligence, Statista, TechSci Research. Außerhalb von Ländern mit öffentlich bekannt gegebenen prozentualen Anteilen (USA, China, Japan, Deutschland und Großbritannien) spiegeln die Rankings Schätzungen der regionalen Marktstruktur wider, da Forschungsunternehmen keine exakten Prozentsätze für jede Nation veröffentlichen.
Die USA und China belegen souverän die ersten beiden Plätze. Die USA sind für den Großteil des weltweiten Anteils von Nordamerika von etwa 35% verantwortlich (Statista listet die USA als umsatzstärkstes Land weltweit), während China mit etwa 12% den größten Markt im asiatisch-pazifischen Raum darstellt. Japan, Deutschland und das Vereinigte Königreich gruppieren sich im Bereich von 5% bis 6%, dicht gefolgt von Frankreich. Geringfügige Verschiebungen unter ihnen sind weniger relevant als die allgemeine Hierarchie.
Südkorea verdient einen genaueren Blick. Sein Binnenmarkt gehört zwar nicht zu den globalen Top Fünf in Bezug auf die Gesamtgröße, doch Mintel-Daten zeigen, dass Südkorea weltweit führend bei den Pro-Kopf-Ausgaben für Make-up ist, mit $45 (Umfrage 2017) – über 20% höher als in den USA. Im Jahr 2025 exportierte Südkorea Kosmetika im Wert von $11,4 Milliarden US-Dollar und war damit laut offiziellen südkoreanischen Zolldaten der zweitgrößte Exporteur weltweit. Während das heimische Volumen bescheiden bleibt, bestimmen koreanische Beauty-Trends die regionalen Stile. Beschaffungsteams, die Verpackungen für den asiatisch-pazifischen Raum entwerfen, stellen oft fest, dass die Verfolgung koreanischer Ästhetik bessere kommerzielle Ergebnisse liefert, als sich strikt an lokale Binnenmarktdaten zu halten.
Indien erreichte 2024 etwa $630 Millionen (TechSci Research und Markets and Data berichten nahezu identische Zahlen). Obwohl es der achtgrößte Markt ist, prognostizieren beide Marktforschungsunternehmen eine jährliche Wachstumsrate von rund 9.6% – was ihn zum am schnellsten wachsenden großen Markt macht. Hinweis zu chinesischen Marktdaten: Chinas iiMedia Research fasst Lipgloss und Lip Stains in seinen „Lippen-Make-up“-Daten zusammen, die sich 2024 auf insgesamt etwa 29,1 Milliarden CNY ($4.32 Milliarden) belaufen. Diese breite Definition verzerrt die Zahlen im Vergleich zu festem Lippenstift allein, daher sollten die Datensätze nicht vermischt werden.
Nach Stückzahl geordnet: Der Kontrast wird deutlich
Die Umstellung der Metriken auf das Stückvolumen offenbart eine völlig andere Hierarchie. Dieses Ranking basiert auf brancheninternen Schätzungen aus einer einzigen Quelle, um Marktsegmente statt absoluter Zahlen zu etablieren. (Details siehe Tabellenhinweise.)
| Rang | Land | Marktsegment |
|---|---|---|
| 1 | Vereinigte Staaten | Spitzenkategorie |
| 2 | China | Spitzenkategorie |
| 3 | Indien | Großserien-Kern |
| 4 | Vereinigtes Königreich | Zweite Stufe |
| 5 | Deutschland | Zweite Stufe |
| 6 | Frankreich | Zweite Stufe |
| 7 | Japan | Zweite Stufe |
| 8 | Saudi-Arabien | Dritte Kategorie |
| 9 | Vereinigte Arabische Emirate | Dritte Kategorie |
| 10 | Nigeria | Dritte Kategorie |
Methodik: Stückabsatz 2023 nach Ländern, Branchenschätzungen (einzelne Quelle: Market Reports World), zur Referenz der Marktsegmente bereitgestellt. Der weltweite Stückabsatz beläuft sich laut KBV Research auf rund 790 Millionen Einheiten (ca. 787 Millionen Einheiten im Jahr 2023, basierend auf Standard-3,5-g-Stiften).
Indien belegt den dritten Platz beim Volumen, aber den achten Platz beim Umsatz. Es repräsentiert einen klassischen, volumenstarken und preissensiblen Markt, der von niedrigeren Stückpreisen dominiert wird. Hier priorisieren Marken Kosteneffizienz und Langlebigkeit. Standard-Kunststoffwerkzeuge und flexible Mindestbestellmengen (MOQs) führen zum Erfolg. Japan zeigt das entgegengesetzte Profil: Dritter beim Umsatz, aber Siebter beim Volumen. Es ist ein hochpreisiger Premiummarkt, auf dem Marken raffinierte Oberflächen und enge Toleranzen fordern.
Betrachten Sie die Ränder der Daten: Südkorea belegt beim Umsatz den siebten Platz, fällt aber vollständig aus der Volumenliste heraus; Nigeria belegt beim Volumen den zehnten Platz, erscheint aber nicht in den Umsatzrankings. Diese Divergenz beantwortet eine entscheidende Beschaffungsfrage: Zielt Ihre Produktlinie auf die Bruttomarge oder das reine Stückvolumen ab?
Regionale Farbpräferenzen: Was die Daten zeigen
Farbtrends folgen messbaren Konsumentenmustern. Perfect Corp.s2020 Globaler Schönheits-Trendreport(Basierend auf der Analyse von 611.000 virtuellen Lippen-Anproben von Gen Z- und Millennial-Nutzern in den USA, China, Frankreich, Japan, Brasilien und Indien über die YouCam-App) bietet dies klare regionale Vergleiche. Pink belegte in allen Altersgruppen und Ländern den ersten Platz, wobei Cranberry-Pink als universeller Favorit galt. Bei den Finishes erobern matte Formulierungen fast die Hälfte des globalen Marktes (laut Fortune Business Insights), was Matt zum unangefochtenen globalen Standard macht.
Vereinigte Staaten:Nude- und Rosatöne dominieren bei virtuellen Anproben, während klassische Rottöne an Beliebtheit gewinnen. Amerikanische Verbraucher experimentieren zudem am häufigsten mit metallischen und holografischen Finishes und fordern eine größere Formelvielfalt.
China:Verbraucher bevorzugen zweifarbige Lippenstifte mit Farbverlauf weitaus stärker als in jedem anderen Markt. Im Jahr 2019 dominierten Farbtöne mit Orangestich, gefolgt von einem stetigen Anstieg klassischer Rottöne. Chinesische Käufer bewerten Farbtöne häufig danach, ob sie gelbstichige Hauttöne aufhellen („xianbai“). Echte Rottöne und Korallenorange verkaufen sich schnell, was einen starken Kontrast zur westlichen Präferenz für neutrale Nudetöne bildet.
Frankreich:Pink, Nude und Rot erzielen alle beeindruckende Ergebnisse. Nutzer der Generation Z testeten rote Lippenstiftfarben am häufigsten unter allen sechs untersuchten Ländern, was auf eine Wiederbelebung des klassischen Rots bei jüngeren Käufern hindeutet.
Japan:Der einzige Markt unter den sechs, in dem matte Finishes eine untergeordnete Rolle spielen. Transparente, glänzende Texturen dominieren, neben einem wachsenden Interesse an Brauntönen und zweifarbigen Kombinationen.
Brasilien:Millennials richteten 60% ihrer virtuellen Anproben auf Rosatöne, während die Gen Z kräftige Lilatöne bevorzugte. In Lateinamerika sollten Sie Ihr Kernsortiment auf Rosatönen aufbauen und Lilatöne für jugendorientierte SKUs hinzufügen.
Indien:Kräftige, lebendige Rosatöne dominieren, wobei sich die Nachfrage stark auf einige Kernfarbtöne konzentriert. Dies steht im Einklang mit seinem Niedrigpreis-Hochvolumen-Marktprofil: Hochvolumenmärkte unterstützen oft engere, fokussiertere Farbsortimente.
Während Datensätze für virtuelle Anproben den Nahen Osten oft außer Acht lassen, ist die Marktentwicklung dort unverkennbar. Fortune Business Insights stellt fest, dass Verbraucher im Nahen Osten und in Afrika intensiv pigmentierte matte Formulierungen und langanhaltende Produkte bevorzugen, die für Umgebungen mit hohen Temperaturen entwickelt wurden. Der Kosmetikrohstofflieferant Sensient merkt an, dass warme Goldtöne am besten zu olivfarbenen Hauttönen passen. Der Eintritt in den Markt des Nahen Ostens erfordert auch eine Halal-Zertifizierung: Halal-Kosmetika stellen ein eigenständiges Segment dar, das laut mehreren Marktberichten jährlich um 12% wächst, was die Einhaltung für Lippenformulierungen unerlässlich macht.
Nutzen Sie diese regionalen Richtwerte bei der Planung von Farbsortimenten. Die Einführung eines Bestsellers vom chinesischen Markt – wie ein leuchtendes Korallenorange – direkt in Europa oder Nordamerika entspricht oft nicht der lokalen Nachfrage.
Verpackungspräferenzen: Vier Märkte, vier technische Ansätze
Die meisten Käufer wissen, dass westliche Märkte auf Nachhaltigkeit drängen, während der Nahe Osten Luxus bevorzugt. Doch wenn es um die eigentliche Herstellung gehtLippenstifthülsen, nur wenige schlüsseln die spezifischen Unterschiede bei Materialien, Mechanismen und Oberflächenbehandlungen auf. Hier ist der direkte Vergleich.
| Markt | Farbpräferenz | Verpackungspräferenz | Verpackungsausführung |
|---|---|---|---|
| Westliche Märkte (USA/EU) | Nude-Töne, Matt, Rot-Revival | Regulatorische Konformität, Nachfüllbarkeit | Außenschalen aus PCR-Kunststoff, Monomaterial-Designs, nachfüllbare Kartuschenmechanismen |
| Naher Osten | Hochpigmentierte, kräftige Farbtöne, Goldtöne | Hochwertige Haptik, Goldakzente | Verbundschalen aus Aluminium und Kunststoff, integrierte Bodengewichte, Heißprägung, Vakuummetallisierung |
| Japan & Südkorea | Transparenter Glanz, raffinierte Texturen | Kompakte Profile, Nachfüllsysteme | Ultrakompakte Außenkomponenten, hohe kosmetische Optikstandards, nachfüllbare Designs |
| Indien & Südostasien | Leuchtende Rosatöne | Kosteneffizienz, Langlebigkeit | Standard-Vollkunststoff-Werkzeuge, flexible Mindestbestellmengen (MOQs) |
Europa & Nordamerika: Nachhaltigkeit ist die Grundlage.Die EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR), die 2025 in Kraft tritt, schreibt eine Recyclingquote von 70 % bis 2030 zusammen mit strengen Mindestanforderungen für Post-Consumer-Recyclingmaterial (PCR) vor. Für europäische Märkte ist umweltfreundliche Verpackung nicht länger optional. In den USA geben über 60 % der Kosmetikkonsumenten an, bereit zu sein, einen Aufpreis für nachhaltige Verpackungen zu zahlen (Umfrage des Personal Care Products Council 2023). Nachfüllbare Lippenstiftmechanismen verbreiten sich ebenfalls rasant: Fachpublikation für KosmetikGCIBerichte zeigen, dass Suchanfragen zu Nachfüllsystemen innerhalb eines Jahres um 64% gestiegen sind. Lebenszyklusanalysen von L’Oréal belegen über 60% Reduzierung der CO2-Emissionen von Verpackungen durch Nachfüllformate, und Sephora führt mittlerweile mehr als 70 nachfüllbare Marken. Hinweis: Die Nachfüllbarkeit ist eine architektonische Entscheidung, die während der vorläufigen CAD-Formenkonstruktion getroffen wird – Nachfüllmechanismen können nach Produktionsbeginn nicht in Standardwerkzeuge nachgerüstet werden.
Naher Osten: Nach Gewicht definiert.Satte Goldtöne, eine hochwertige Haptik, Heißprägung und Galvanisierung definieren diesen Markt. Sensients regionale Beauty-Insights raten ausdrücklich: „Setzen Sie auf Gold.“ Technisch betrachtet: Eine Vollkunststoff-Hülse erfordert eine Galvanisierung oder Sprühbeschichtung, gefolgt von zwei bis drei Montageschritten. Im Gegensatz dazu erfordert eine Aluminium-Kunststoff-Verbundhülse fünf bis sieben Verarbeitungsschritte, einschließlich Eloxierung und gebürsteter Texturierung der Aluminiumhülle, bevor sie über den Kunststoffkern gepresst wird. Käufer aus dem Nahen Osten erwarten ein erhebliches Gewicht, das durchKosmetikverpackungen aus MetallKonstruktionen, die Aluminium-Kunststoff-Hybridhülsen mit schweren internen Eisen-Ballastgewichten kombinieren. Integrierte Bodengewichte und NdFeB-Magnetverschlüsse finden sich in fast jedem Briefing für kundenspezifische Verpackungen im Nahen Osten.
Japan & Südkorea: Kompakte Präzision.Fortune Business Insights hebt „ästhetische Anziehungskraft und kompaktes Design“ als prägende Merkmale des japanischen Marktes hervor, wo multifunktionale getönte Lippenbalsame ebenfalls gut abschneiden. Die koreanische Schönheitsästhetik, gestützt durch ihre Position als zweitgrößter Kosmetikexporteur der Welt, setzt Designtrends in ganz Asien. Marken, die auf den asiatisch-pazifischen Raum abzielen, sollten diese raffinierte, kompakte, nachfüllbare koreanische Ästhetik widerspiegeln.
Indien & Südostasien: Großserien-Effizienz.Wie bereits erwähnt, weist diese Region das schnellste Marktwachstum mit hoher Preissensibilität auf. Beschaffungsteams setzen auf standardisierte Vollkunststoff-Standardwerkzeuge und verhandelbare Mindestbestellmengen (MOQs), die wesentlich bessere Stückkosten bieten, als sich im Voraus auf kundenspezifische Privatwerkzeuge festzulegen.
Nachhaltige technische Herausforderungen konzentrieren sich auf den Drehmechanismus
Die Umstellung von Verpackungen, um westliche Nachhaltigkeitsanforderungen zu erfüllen, ist nicht so einfach wie der Austausch des Harzes für die gesamte Hülse. Beschaffungsteams müssen die Baugruppe Komponente für Komponente bewerten.
Außenschalen, Kappen und Böden aus ABS ermöglichen eine reibungslose Integration von PCR und nehmen routinemäßig 30% bis 50% recycelten Inhalt auf. Der eigentliche technische Engpass ist der innere Drehmechanismus – der dreiteilige Innenkern, bestehend aus Führungshülse, Gleitgabel und Spindelhülse. In der Industrie basiert diese Führungshülsen-Gleitgabel-Spindelhülsen-Baugruppe auf POM (Polyoxymethylen/Polyacetal) und erfordert Spindelsteigungstoleranzen, die streng innerhalb von ±0,01 mm eingehalten werden müssen. Mechanische PCR-Harze weisen chargenweise Eigenschaftsschwankungen von ±15% bis 30% auf, die diese kinematische Präzision nicht aufrechterhalten können. Die branchenübliche Lösung ersetzt den gesamten Mechanismus durch spezielle PCR-PP-Formulierungen, die übertreffenHersteller von Kosmetikverpackungenhaben sich auf zig Millionen Einheiten skaliert. Darüber hinaus reduziert das Aufbringen einer Galvanisierung auf PCR-Außenhüllen die Haftfestigkeit und senkt die Produktionsausbeute.
Nachhaltigkeit und Luxus schließen sich nicht gegenseitig aus. Durch die Verwendung einer einheitlichen internen Drehmechanismus-Plattform können Marken zwei unterschiedliche Optionen für die Außenhülle anbieten: PCR-Kunststoffhülsen für den europäischen und US-amerikanischen Vertrieb und gewichtete Aluminium-Kunststoff-Hülsen für den Einzelhandel im Nahen Osten. Der Kernmechanismus bleibt über alle Produktionsläufe hinweg standardisiert, wobei nur die Außenmaterialien und Oberflächenbehandlungen für jedes Zielgebiet angepasst werden.
Definieren Sie den Zielmarkt, bevor Sie die Verpackungswerkzeuge auswählen
Die globalen Marktrankings verschieben sich jedes Jahr allmählich, aber die zugrunde liegenden Verbrauchertreiber – Hautuntertöne, klimatische Bedingungen und Vertriebskanäle – entwickeln sich langsam. Definieren Sie immer Ihren Zielmarkt, bevor Sie die Verpackungsspezifikationen festlegen. Eine Umkehrung dieser Reihenfolge birgt das Risiko, totes Inventar in unpassenden Lagern anzuhäufen.
Ein weiterer Anwendungsunterschied: flüssige Lippenstifte (Lipgloss-Tubenund Lip Stains) machen über 40% des gesamten Umsatzes in der Kategorie Lippenprodukte aus. Diese Produkte verwenden Applikatorstäbchen und integrierte Abstreifsysteme anstelle von Drehmechanismen für feste Lippenstifte. Halten Sie die Bestandsplanung und die Beschaffung von Werkzeugen für beide Kategorien getrennt.
Die Umsetzung dieser regionalen Trends in eine skalierbare Fertigung erfordert konkrete technische Entscheidungen – die Qualifizierung von PCR-Harz in Mechanismen mit engen Toleranzen, die Planung von Eloxier- und Bürstphasen für Aluminium-Kunststoff-Hüllen oder die Entwicklung modularer Außengehäuse für verschiedene Vertriebskanäle. Bei Sambound haben sich unsere Ingenieur- und Produktionsteams seit über einem Jahrzehnt auf die Herstellung von Lippenstifthülsen spezialisiert. Senden Sie uns Ihre Zielmarktanforderungen und Farbprofile, und wir bewerten Ihre Materialauswahl und die Machbarkeit der Werkzeuge, um den Zeitplan Ihrer nächsten Verpackungseinführung einzuhalten.





